界面新聞記者 | 馬越
界面新聞編輯 | 牙韓翔
無論是植脂末、果汁濃漿、調味醬還是紙杯、吸管,連鎖茶飲和咖啡快速起飛帶來的資本紅利,能吹向上遊供應鏈的已經不多了。
一個明顯的變化是,過去一年中國市場連鎖茶飲行業整體增長速度已明顯放緩。
紅餐產業研究院《區域茶飲研究報告2026》數據顯示,2025年全國現制茶飲市場規模爲1957億元,同比增長11.4%;2026年預計達到2100億元,同比增速進一步回落至7.3%。而對比歷史數據,行業增速已從2021年24.9%的峯值、2023年19.3%的復蘇高增長,逐步下臺階至個位數區間。
門店的放緩更爲直觀。GeoQ智圖《2026上半年連鎖餐飲門店發展藍皮書》監測顯示,2026年上半年112 家連鎖茶飲品牌合計開店約1.8萬家、關店約1.12萬家,開閉店比1.61,其中62%的品牌門店規模處於收縮或停滯狀態。
連鎖茶咖的供應鏈很長,而由於需求量大,無論是植脂末、果汁濃漿、調味醬還是紙杯、吸管,都能撐起一家中等量級的公司,甚至不乏上市公司。
但隨着下遊客戶在規模上趨於市場飽和,以及價格和產品上的競爭,供應鏈公司之間的內卷也在變得激烈,之前行業普漲的紅利不再,而是進入結構性分化階段。
圖片拍攝:界面新聞 馬越
如果梳理一批茶咖供應鏈公司在2026上半年的經營狀態,可以發現一些上遊供應鏈的共性。
一個顯著的表現就是營收增長和盈利能力的割裂,規模還能增長,但利潤被持續擠壓。
近日衝擊北交所IPO的山東唯可鮮食品集團股份有限公司(以下簡稱“唯可鮮”)就是一個典型例子。
這家公司成立於2018年10月,總部位於山東泰安市寧陽縣。這家公司的核心業務是HPP果蔬汁超高壓冷殺菌技術以及飲料濃漿加工技術,並能夠將HPP冷殺菌技術標準化、規模化。
唯可鮮也憑借這項技術切入了現制飲品的原料生意,主要產品有果汁濃漿、果醬、飲料,而它的客戶包括蜜雪冰城、瑞幸咖啡、滬上阿姨、海底撈等新茶飲及餐飲連鎖品牌。
界面新聞在其公開財務數據中發現,唯可鮮今年上半年營收繼續保持25.23%的增長至5.04億元,淨利潤卻同比下滑22.77%,毛利率也回落至20.33%,典型的增收不增利。公司解釋稱,是因爲爭奪大客戶訂單下調部分產品售價,疊加鮮果原料、產線擴產帶來的固定成本抬升,壓縮盈利空間。
同樣在北交所上市的公司田野股份在今年上半年的日子也不好過。
田野股份主業包括原料果汁和速凍果蔬,和唯可鮮的業務模式相似,也是新茶飲、果汁飲料行業的原料供應商。而其在今年上半年遭遇營收同比下滑6.75%,以及淨利潤暴跌94.16%的打擊,綜合毛利率也較上年同期的20.68%下降了4.75個百分點至15.93%。
對此田野股份解釋稱,下遊果汁飲料行業總量承壓,新茶飲行業存量博弈加劇,競爭壓力向上遊行業傳導,導致公司經營承壓。而公司爲維護客情使用價格競爭策略,另外報告期公司處置臨期榴蓮產品導致速凍果蔬收入成本倒掛。
在此之前,果汁醬料供應鏈公司也已經有衝擊IPO失敗的案例。比如德馨食品主做風味糖漿、飲品濃漿、小料,是瑞幸咖啡、星巴克、蜜雪冰城的供應商;鮮活飲品主做果醬、果粒和冷凍果汁基底,也主要供應蜜雪冰城。但這兩家公司均在2023年主動撤回IPO申請。
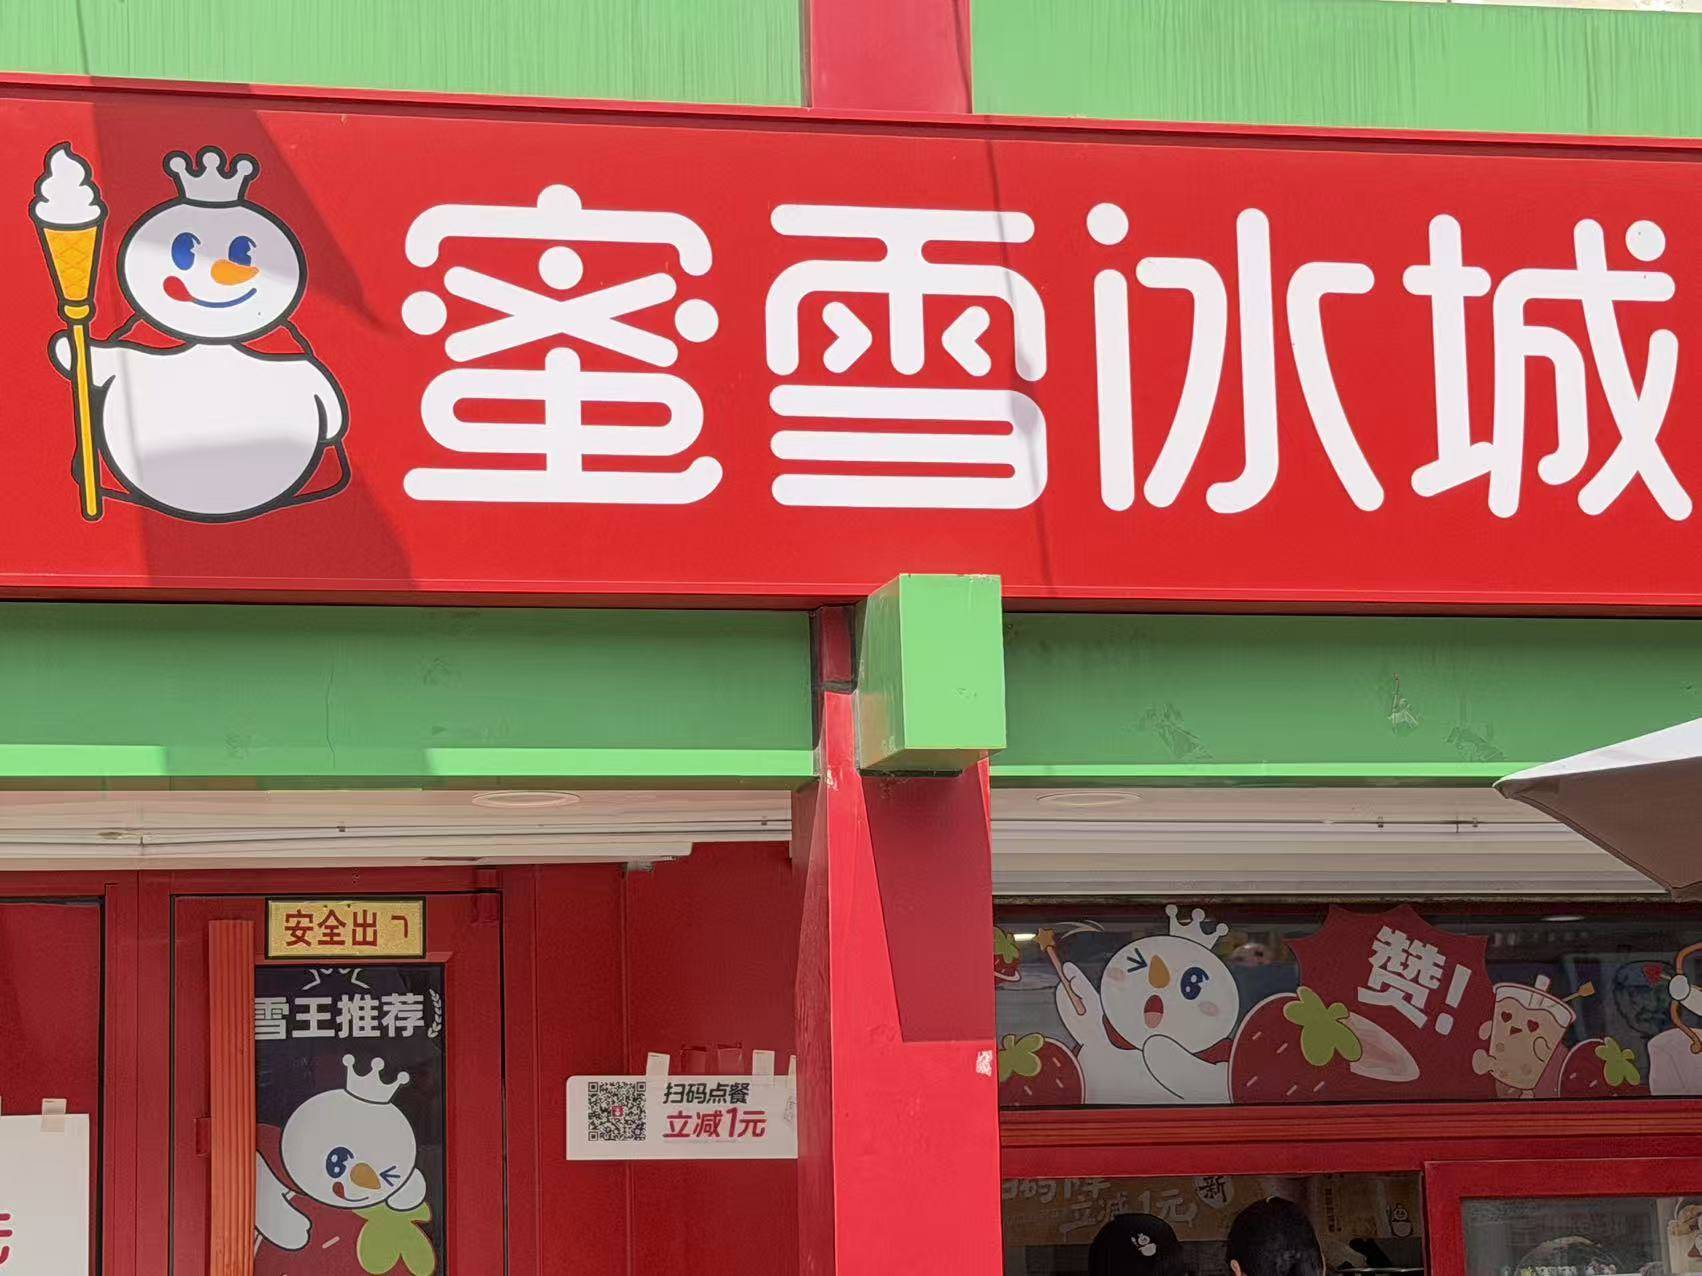
圖片拍攝:界面新聞 馬越
另一個隱憂在於,行業裏幾乎所有頭部原料廠商,大客戶貢獻收入佔比都普遍較高。
“當下的行業情況來看,果汁濃漿是受價格戰衝擊比較明顯的細分賽道。”凌雁管理諮詢分析師林嶽在接受界面新聞採訪時表示,這一類型供應商在瑞幸、蜜雪冰城等頭部客戶的面前,幾乎毫無議價能力,其根源還是產品同質化、客戶集中度高的原因。
雖然各家都在努力拓展新品牌客戶、開發C端零售業務分散風險,但大客戶訂單體量巨大,下遊品牌一旦調整產品配方、切換供應商、自建上遊工廠,供應商營收就會直接受到衝擊。
一個變化是,下遊茶咖行業的競爭格局,正在重塑上遊供應鏈的生存法則。
蜜雪冰城、瑞幸、古茗等品牌近年來都在紛紛自建原料工廠、在產區鎖定果園、咖啡豆基地,把一部分原本向外採購的原料收歸自產。這也直接擠壓第三方供應鏈廠商的基礎業務空間。
同時,下遊的價格戰也持續向上遊傳導,茶咖品牌爲了守住性價比,也在持續壓縮原料採購成本,但上遊供應商卻很難把原材料漲價的壓力完全轉嫁給品牌客戶。
這也意味着供應鏈的行業增長邏輯,也必須從跟隨下遊放量擴產,轉向產品結構升級。
林嶽對界面新聞表示,“除了價格戰以外,供應商必須做轉型升級,如非氫化基底乳在全面替代植脂末,功能方面,腸道健康、纖體、去火等需求正成爲主流,姜黃、羽衣甘藍等藥食同源的成分加速融入,羅漢果代糖崛起,這些都是供應商要發力的方向。也就是說,未來茶飲供應商需要從原料供應的角色,轉向‘風味解決方案’的提供者。”
植脂末供應商佳禾食品在2026年上半年營收收縮但淨利潤大增的變化,一定程度上反映出這家公司的自救成果。
界面新聞在其財報中看到,這家公司今年上半年營收11.31億元,同比下降4.62%;淨利潤2864.68萬元,同比大幅增長130.41%。
這是因爲原材料成本下降及內部管理,佳禾食品的B端業務毛利率穩步提升,營業成本同比下降6.90%,降幅大於營收降幅,盈利空間有效拓寬。另外C端業務銷售收入同比增長79.33%,達到1.03億元,成爲拉動利潤增長的引擎。
由於近年來下遊茶飲“去植脂末”的趨勢明顯,佳禾食品向植物基等方向轉型。今年上半年植物基業務營收達到了9232.88萬元,同比增長51.89%,持續推出低GI燕麥奶、DHA核桃乳、咖啡大師燕麥奶等功能性新品。
在產品結構升級之外,做C端產品並拓展渠道和客戶,也是這類供應鏈公司的一種自救轉型策略。
唯可鮮代工的盒馬飲品 圖片拍攝:界面新聞 馬越
唯可鮮代工的盒馬飲品 圖片拍攝:界面新聞 馬越
譬如唯可鮮也面向C端推出HPP即飲飲品,比如冷萃茶、HPP果汁等等,在盒馬、東方甄選、胖東來以及抖音、京東、天貓等渠道出售。
界面新聞走訪發現,盒馬的“HPP冷萃白芽奇蘭烏龍茶”、“HPP羽衣甘藍復合果蔬汁”都是唯可鮮代工,單瓶零售價分別爲5.19元和7.2元左右。HPP即飲飲品在唯可鮮2025年的營收佔比只有15.07%,不過該業務毛利率爲25.29%,略高於現制飲品原料的23.4%。