海外撐起半邊天。
在國內價格戰與國際匯率波動的雙重擾動下,比亞迪交出了一份“短期承壓、結構向上”的半年報。
今年上半年,比亞迪銷量、營收、利潤同比均有所回落。消息一出,比亞迪首個交易日港股、A股分別下跌5.17%、4.46%。
然而,券商機構卻幾乎一致看好:海外收入首次超過國內,高端品牌加速放量,閃充技術開啓新產品周期……
這份“賬面承壓、結構升級”的財報,到底講了什麼?
01
根據財報,今年上半年,比亞迪銷量爲180.85萬輛,營業收入3448.15億元,歸母淨利潤123.25億元。
不管是營收、還是利潤,比亞迪都是數一數二的存在。
值得一提的是,比亞迪是營收唯一破3000億元規模的上市車企,同時歸母淨利潤也是唯二破百億的上市車企。
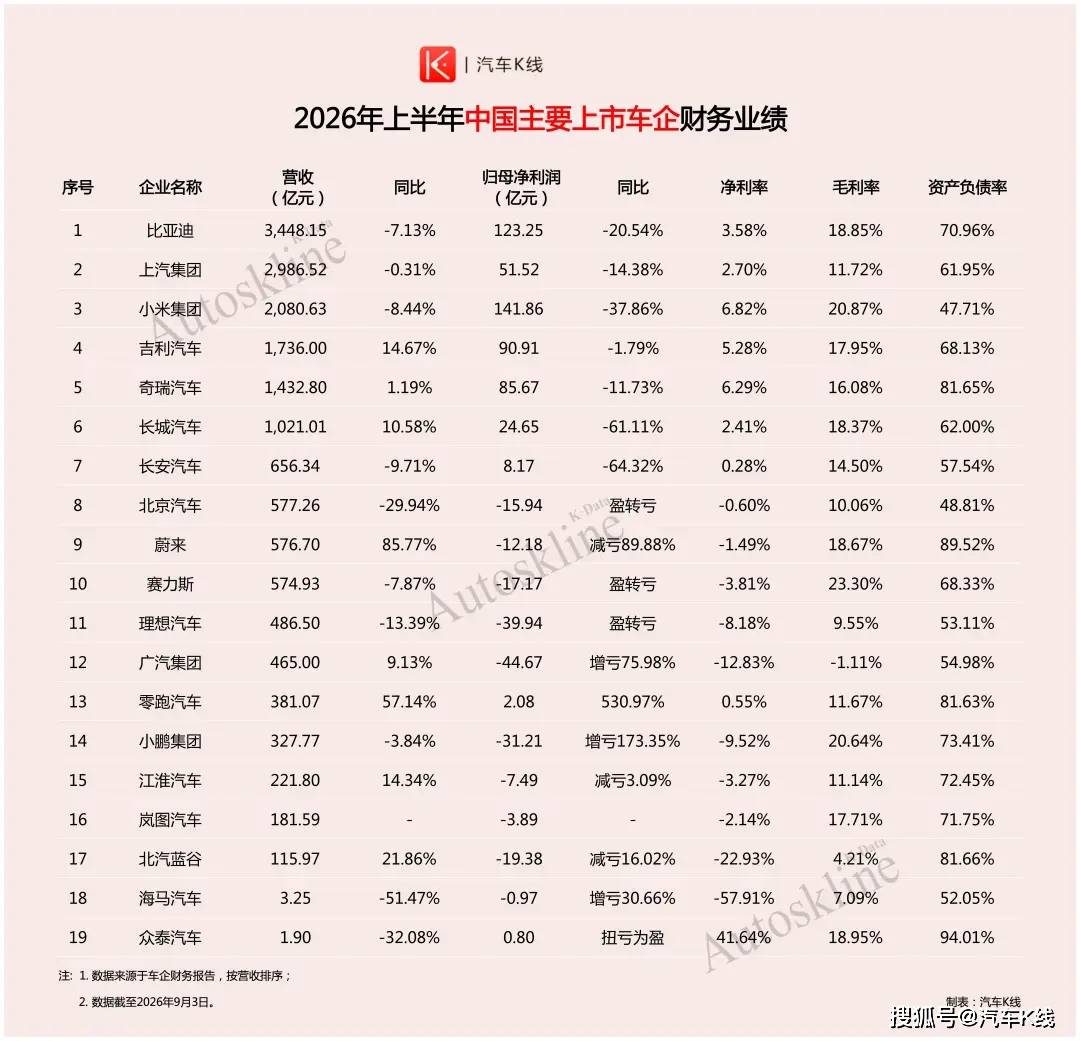
不過,在銷量規模上,比亞迪以23.7萬輛的差距,輸給了上汽集團,丟失了中國上市車企銷量冠軍的頭銜。
但隨着閃充技術發布,5月開始,比亞迪重新奪回了上市車企月銷冠軍的頭銜,且兩者的累計差距正在快速消失。
此外,比亞迪研發投入在一衆上市車企中,也是遙遙領先。今年上半年,其研發投入盡管同比下跌6.54%至288.61億元,但仍是上汽集團(81.11億元)的3.6倍。
截至今年上半年,比亞迪的累計研發投入超2700億元。
02
要說表現最亮眼的,當屬海外市場。
今年上半年,比亞迪海外銷量79.2萬輛,同比增長67.8%,佔總銷量的43.8%。8月單月海外銷量更衝至18.95萬輛,同比暴漲134.4%,再創歷史新高。
在英國、巴西、泰國等地,比亞迪已登頂新能源品牌銷量榜首。業務版圖覆蓋全球超120個國家和地區。
更關鍵的是,海外業務不僅貢獻了銷量,還重塑了利潤結構。
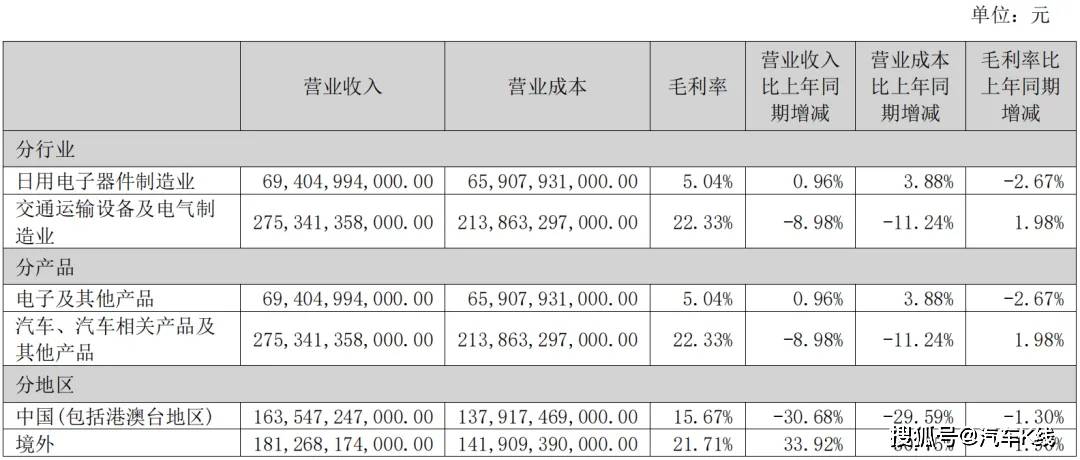
今年上半年,比亞迪境外收入1812.68億元,同比增長33.92%,佔總營收比重首次突破50%,達到52.57%。
與此同時,境外業務毛利率達21.71%,顯著高於境內的15.67%。這意味着,海外以43.8%的銷量、52.57%的收入,爲比亞迪貢獻了約六成毛利。
換句話說,比亞迪的利潤引擎,正在從國內轉向海外。這也是這份半年報最具標志性的變化。《汽車K線》認爲,這也將堅定其他中國上市車企海外戰略落地。
—延伸閱讀—
資本爲什麼不給零跑汽車面子啊
長安汽車,竟然少賺這麼多
03
高端化,是比亞迪的第二條上升曲線。
方程豹、騰勢、仰望三大品牌半年合計銷量22.8萬輛,同比增長61.03%,佔總銷量比重升至12.61%。
其中,方程豹貢獻最多,上半年銷量達15.95萬輛,同比暴增162.53%;不過,騰勢和仰望則面臨壓力,前者上半年銷量6.65萬輛,同比下跌16.65%,後者雖然同比增長96.61%,但銷量僅1972輛。
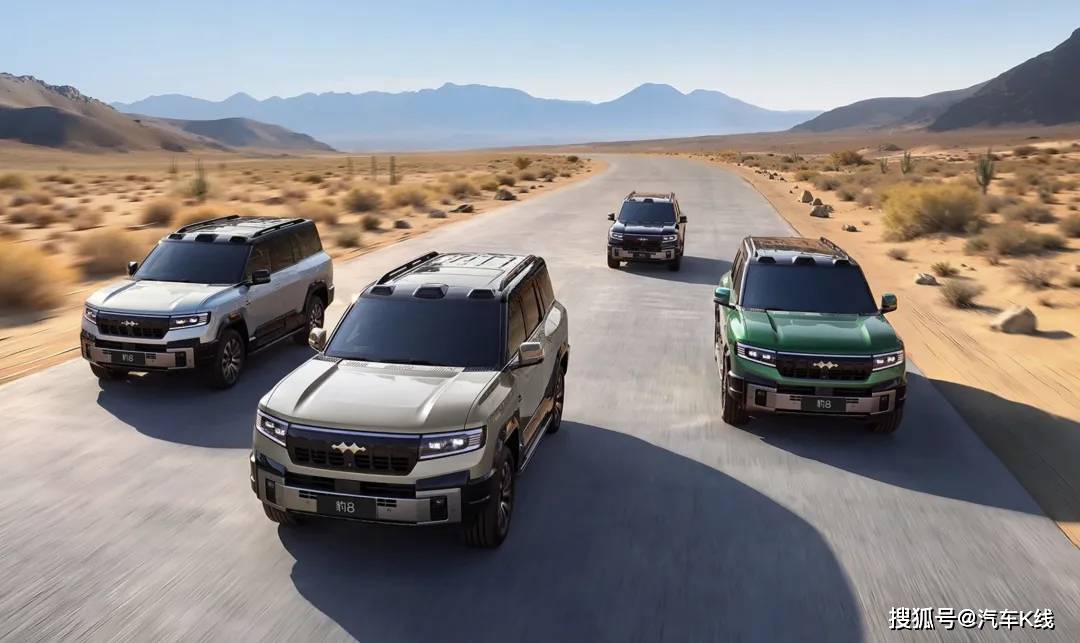
隨着高端車型放量,比亞迪的盈利結構正在重塑。高端品牌不僅帶來更高單價,也有望改善毛利率,減少對低價走量車型的依賴。
但需要注意的是,高端品牌目前佔總銷量比重仍只有12.6%,雖然增速快,但體量還不足以完全對衝國內大衆市場的失速。
可以說,高端化現在還只是第二曲線的起點。
04
雖然比亞迪的業績表現遙遙領先,但隱憂同樣不容忽視。
最刺眼的就是,歸母淨利潤大幅蒸發,去年上半年,比亞迪的歸母淨利潤爲155.11億元,今年只剩123.25億元,一下子蒸發了近32億元,同比下跌20.54%。
與此同時,日均盈利跌破小目標,約6809萬元。
直接原因有兩個。
一是上半年人民幣兌美元升值,比亞迪錄得47.03億元匯兌損失,去年同期爲收益31.6億元,一進一出相差78.63億元。
比亞迪將淨利下滑歸因於此,但恰恰暴露了當前國際環境下的風險,比亞迪海外擴張越快,匯率波動對利潤表的衝擊就越大。
二是國內市場的失速。今年上半年,比亞迪國內收入1635.47億元,同比驟降30.68%。汽車業務收入2753.41億元,同比下降8.98%,幾乎解釋了比亞迪上半年營收下滑7.13%的原因。
國內銷量承壓,比亞迪上半年銷量下跌15.72%。王傳福坦言,銷量不及預期與第二代刀片電池產能不足直接相關。
更深層的隱憂,在於汽車價格戰對利潤的持續侵蝕。
今年上半年,汽車行業利潤率僅3.76%,整車制造利潤率更是低至1.5%。比亞迪單車售價從Q1的約16萬元降至Q2的13.6萬元。
在這場全行業的失血式競爭中,即便是龍頭也難以獨善其身。
05
與短期市場情緒不同,主流券商幾乎一致看好比亞迪的中長期發展,原因是剔除匯兌擾動後,主營業務盈利質量實際是在大幅改善。
國金證券測算,還原匯兌稅後影響並剔除比亞迪電子權益貢獻,Q2實際利潤約103億元,同比大增182%,該口徑下單車利潤達0.93萬元。
華泰證券認爲Q2盈利強勁反彈得益於閃充技術新產品周期開啓及海外業務持續高增,維持“買入”評級。
開源證券指出Q2毛利率同比修復明顯,海外市場持續放量,維持“買入”評級。
東方證券強調8月海外銷量18.95萬輛再創新高,預計海外將成爲核心增長極,目標價125.28元。
交銀國際看好比亞迪下半年出口表現,維持138.53港元目標價。
國泰海通證券指出海外收入首超國內、閃充生態加速落地,維持“增持”評級。
整體來看,匯兌損失是紙面虧損、海外業務是核心增長引擎、閃充技術+高端化重塑競爭力是機構看好比亞迪的集中共識。
06
當汽車主業進入深度調整期,比亞迪在其他領域的布局同樣值得關注。
儲能業務已成爲比亞迪實實在在的落地項目。2026上半年,比亞迪儲能系統出貨量位居全球第一,產品進入110多個國家和地區,覆蓋源網側儲能、工商業儲能、戶用儲能和AIDC算力儲能等場景。
目前,比亞迪正緊抓全球新能源轉型與AI算力需求釋放的雙重戰略機遇。不過,儲能行業價格競爭同樣激烈,規模優勢能否轉化爲利潤優勢,尚不確定。
半導體方面,比亞迪5月發布的自研4nm制程智駕芯片“璇璣A3”,已規模化量產。9月推出以璇璣A3爲算力中心的新一代4D毫米波雷達芯片,全面覆蓋L2-L4級智能駕駛應用。BMS AFE芯片累計出貨量突破1億顆。
在電子與AI算力上,AI算力基礎設施業務持續推進,海外客戶液冷冷板項目進入量產爬坡階段。比亞迪電子上半年營收822.34億元,同比增長2.02%;歸母淨利潤4.26億元,同比下降75.35%。
07
機器人則是更遠期的期權。
如今越來越多的車企開始“造人”,比亞迪也不例外。
2026年8月,比亞迪首款人形機器人“小迪”在世界機器人大會完成全球首秀,並宣布直接轉入工廠常態化服務,首批落地場景爲內部產線的零部件搬運、質量巡檢。
據悉,該項目自2022年由第十五事業部牽頭立項,研發周期約4年。
比亞迪執行副總裁李柯公開確認公司正在研發人形機器人,並指出“比亞迪當前重心是工業機器人,因爲比亞迪本來就是最大的用戶”。
此外,比亞迪已投資參股智元機器人,並與觸覺感知企業帕西尼籤署戰略合作協議。未來計劃在每家經銷商門店投放機器人,承擔迎賓接待、車型講解等工作。
當然,機器人業務對當前的財報沒什麼貢獻,更多是面向下一個十年的布局。
它的價值在於,比亞迪自身就是工業機器人的最大用戶之一,可以用內部場景反哺迭代。但商業化節奏、成本下降曲線和外部客戶拓展,仍需時間驗證。
08
從比亞迪的半年報來看,它正處於結構性換擋時期。
國內大衆市場的舊引擎,在價格戰和產能瓶頸的雙重擠壓下,正在減速。而作爲海外市場和高端品牌的新引擎,正在加速啓動,但尚不足以完全對衝舊引擎的失速。
海外收入首次超過國內,是這場換擋的標志性節點;匯兌損失暴露的風險,則是換擋過程中必經的代價。
關鍵在於,海外、高端的結構性改善,能否在足夠短的時間內對衝國內價格戰的壓力?
答案尚無定論,但方向已經明確。比亞迪正從一家依賴國內市場的爆款驅動型車企,向一家全球布局、技術驅動的多元化科技集團進化。
儲能、半導體、機器人等業務的布局,正在爲這家制造巨頭的下一個十年埋下伏筆。這個過程注定不會平坦。
Views of Autoskline:
方向已經明確,答案仍在路上。比亞迪要做的,不是證明自己不會下滑,而是證明自己能在下滑中完成進化。
相關閱讀
- 智譜,被上了一課2026-09-22
- 從谷歌到位元組,每個大廠,終將擁有一家藥廠2026-09-22
- 五年繳稅約536億!黃仁勳:我不怕繳稅 只怕窮2026-09-22
- AI 正在製造 App 過剩時代2026-09-22