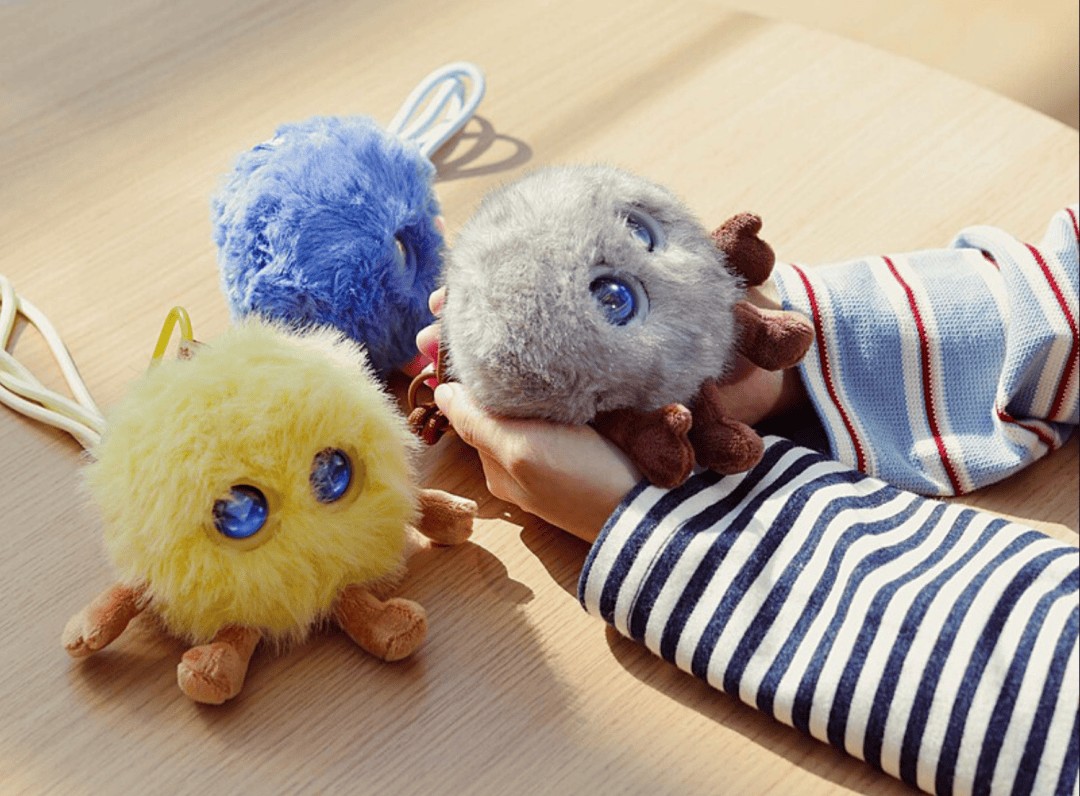
隨着靜態手辦、傳統盲盒進入存量競爭,能對話、有記憶、自帶人格的 AI 潮玩正在成爲消費科技與潮玩產業的交匯新賽道。
工信部數據顯示,2025年中國AI玩具市場規模達290億元,2026年預計攀升至342億元。京東“618”期間,AI玩具銷量同比增長283%;天貓“雙十一”開賣首日,AI陪伴機器人銷量同比暴增超6倍。
快速的增長,引發了資本對AI玩具的狂熱追捧。
有統計顯示,2025年至今,國內AI玩具相關融資超過50起,累計融資金額超200億元。與此同時,字節跳動、京東、華爲等巨頭悉數下場:京東發布JoyInside軟硬一體化方案賦能超40個品牌;華爲與珞博智能聯合推出的“智能憨憨”首發15分鍾售出6500件。
不過進入2026年下半年,資本的熱情出現了明顯的下降。
有報道稱,部分投資機構否決了絕大部分的 AI潮玩項目。由於產品功能同質化,AI沒有解決真實需求,並且還存在退貨率居高不下,真實復購場景不足等問題。僅靠AI概念炒作的項目已經無法獲得資本的關注。
在持續的資本狂歡與市場擴容之後,AI玩具賽道的熱情正在降溫。
從狂熱到冷靜
在AI概念的加持下,讓大家對潮玩和玩具都有了全新的認識。
AI潮玩品牌MOMOTOY成立僅4個月,估值便衝上2.5億元,其3個月營收增長超200%。萌友智能旗下的桌面寵物Ropet累計出貨近2萬臺,全球退貨率控制在4%以下,遠優於行業均值。
與此同時,在電商平臺上,一只會聊天的湯姆貓售價最高甚至能賣到近2000元。
這種熱潮也快速反映到了銷售端。據淘寶2025年度數據,AI玩具類商品成交額同比增長超過1600%,AI陪伴玩偶還入選了淘寶年度十大商品。
在雙十一啓動之前,拼多多還新增了AI玩具類目,並啓動了招商。招商公告中還強調,AI玩具可以在“雙11”以及日常搜索中獲得更充裕的流量支持。
不過,問題也接踵而至。行業報告顯示,AI玩具的退貨率常年高企,部分電商平臺上甚至達到30%至50%。消費者吐槽的焦點集中在智能化不足,宣傳中能自由對話的玩偶,買回家卻發現只是固定話術的腳本循環。嘈雜環境下語音識別率驟降,斷網後更是秒變啞巴。
見證了2025年AI玩具市場的火熱,映魅諮詢創始人劉凱明顯感覺到了今年下半年的市場降溫。AI玩具並不是剛需,仍然只是提供一部分情緒價值的產品。
在這種情況下,AI玩具提供的復購率、長期的使用價值、增值服務、訂閱內容付費都較爲有限。而如果做不到較強的功能,所謂的AI玩具甚至還不如泡泡瑪特更純粹。劉凱覺得,“目前AI玩具的產業鏈已經很成熟了,貼牌都能做。而C端銷售是最難的,一旦銷售出現困難,就會壓貨,最終爛尾在手裏了。”
從能說話到懂人心
面對亂象,行業頭部玩家開始探索差異化路徑。技術層面,單純的通用大模型接入正在被摒棄,取而代之的是針對特定場景的深度定制。
因此,部分廠商開始刻意“做減法”。珞博智能創始人孫兆治在設計芙崽時,有意收斂其“全知感”,讓它更像一只需要被照顧的寵物,而非無所不知的成人。萌友智能的Ropet早期甚至刻意不開口說話,創始人何嘉斌認爲,人只有在面對智商低於自己的生物時,才會徹底卸下溝通壓力,“弱陪伴”同樣具有商業價值。
場景的垂直化成爲另一條突圍路徑。有的產品試圖將AI玩具從娛樂屬性延伸至生產力輔助;另有部分產品則瞄準家庭陪伴與看護,定價下探至萬元級別。從所有年齡段的通用玩偶到解決具體痛點的場景化硬件,AI玩具正在經歷一輪殘酷但必要的分化。
“這波AI衝擊拉低了這個行業的進入門檻,純軟件的門檻就更低了。”在劉凱看來,面向學習、特殊人羣以及老年羣體的剛需型產品,或者企業級的定制型產品,相對更有前途。
監管的靴子也已落地。國家網信辦等五部門聯合公布的《人工智能擬人化互動服務管理暫行辦法》於2026年7月15日起施行,對擬人化互動服務實行分類分級監管,並確立了防沉迷與隱私保護機制。這爲行業的長期健康發展劃定了底線。
AI玩具與AI潮玩的賽道無疑足夠寬闊。中商產業研究院預測,到2030年中國AI玩具市場規模將增至850億元。但風口之上,裸泳者亦不在少數。
而在銷量與融資額齊飛之下,高退貨率、產品同質化以及僞智能的質疑聲亦不絕於耳。這個被資本視爲大模型最佳落地場景的賽道,正站在從野蠻生長向理性回歸的十字路口。
相關閱讀
- 人類工程師對克勞德程式碼的警告解釋了為什麼技術中斷可能會變得更糟2026-11-22
- 原創 沒想到,APEC峰會結束僅1天,中國竟因三個“特產”在全球火出圈2026-11-21
- 原創 Anthropic上市造富:96%員工一夜成百萬富翁2026-11-20
- 優必選的美女帥哥們,想進家門再等等2026-11-20
- 原創 再苦一苦騰訊的股東們2026-11-20