文 | vb動脈網
爲人類試藥的實驗猴正變得越來越貴。
“一只實驗猴的現貨價格已經喊到30萬元/只,訂單已經排到明年春節後,連‘期貨猴’都要15萬到20萬元一只,真的太離譜了。”一位親歷猴價從去年年底的10萬元/只一路漲到30萬元/只的從業者,向動脈網感嘆。
漲價的風還吹到了海外。國內實驗猴的重要進口來源地越南,如今進口一只食蟹猴也要十幾萬元,而過去只需要幾萬元。
猴價暴漲,最直接受益的是手裏有猴的公司。動脈網統計,國內幾家頭部CRO手握約9萬只實驗猴。
國內藥物非臨牀安全性評價龍頭CRO企業昭衍新藥,三季報披露了一組驚人的數字:前三季度歸母淨利潤9.30億元,同比暴增1051.94%。
但細看會發現,這9個多億裏,有8億元來自“生物資產公允價值變動”——通俗地說,並不是賣藥賺的錢,而是公司賬上養着的那批實驗猴“身價”漲了,帶來的賬面增值。這一項,佔了利潤的93%。
昭衍新藥手裏到底有多少猴?根據鼎泰藥研招股書披露的行業數據,昭衍新藥存欄NHP(非人靈長類動物,涵蓋猴、猿等多種實驗動物)約3萬只。行業測算顯示,即使猴價原地不動,這批猴子只靠自然生長,每個季度也能帶來約1億元的評估增值。
面對猴價暴漲,這家“猴子大戶”反而表現得相當克制。昭衍新藥認爲,目前市場價雖高,但實際成交極少、有價無市,爲防止高估資產,2026年第三季度的評估中並未上調實驗猴的賬面單價。
那麼,這一輪實驗猴價格爲何突然失控?是供需真缺口,還是頭部猴場囤猴“捂盤”人爲推高?而手握重資產的頭部CRO對猴價走勢的真實判斷是什麼?
“猴價漲得太邪乎了”
2018年的年報裏,昭衍新藥寫下一句頗具預見性的話:“擁有靈長類動物模型資源或技術將會贏得市場主動權,甚至可以作爲戰略資源進行壟斷。”那時,一只實驗猴的均價還不到4萬元。
八年過去,這句話正在以一種驚人的方式兌現。
根據鼎泰藥研招股書的數據,三至五歲食蟹猴(實驗猴的主力品種和年齡段)的市場均價走出了一條先探底、後回升的曲線:2023年年底爲每只11.25萬元,2024年年底一度回落至8.15萬元,2025年年底回到10.2萬元。2026年年中食蟹猴中標價達到了18.8萬元一只。
但這還只是半年前的舊聞。動脈網了解到的食蟹猴市場最新詢價,已經喊到30萬元/只。需要說明的是,30萬屬於極端高位報價,實際按此成交的單子很少,但它真切地反映了當下市場的瘋狂程度。
漲價並不限於國內。一位從東南亞進口實驗猴的從業者告訴動脈網,受中國猴價拉動,整個東南亞的實驗猴出口都在隨行就市:如今從越南進口一只實驗猴,成本價已經到15萬元左右,而過去只需要幾萬元。“這兩年的漲價幅度太厲害了,太邪乎了。”
猴價爲何再度起飛?先要看懂天平的兩端。
需求端,創新藥研發景氣度回升。國家發展改革委11月3日披露,今年前三季度,我國創新藥對外技術授權(BD出海)金額約1300億美元,已接近去年全年水平。融資與授權交易持續回暖,直接點燃了藥企的研發管線,也點燃了產業鏈最上遊的“活試劑”需求——從高校科研機構到創新藥企再到CRO,實驗猴貫穿靶點驗證、藥效篩選到毒理安全性評價的全流程,是臨牀前研發繞不開的剛需。
新藥臨牀試驗所需的實驗猴需由持有《實驗動物生產許可證》《實驗動物使用許可證》的單位進行標準化人工繁育,要求遺傳譜系完整、微生物指標受控、經過動物福利倫理審查,野生捕捉靈長類嚴禁流入實驗動物市場,所以峨眉山的猴子雖然多,但是無法緩解國內實驗猴短缺。
更深一層的推力來自藥物結構的變化。實驗猴與人類的遺傳同源性高達90%—98%,是單抗、ADC(抗體偶聯藥物)、寡核苷酸等大分子藥物做毒理和免疫原性評價時不可替代的物種。而大分子、復雜分子恰恰在這輪創新藥回暖中佔比快速提升,而這類分子單個項目對猴的消耗量也遠高於小分子。
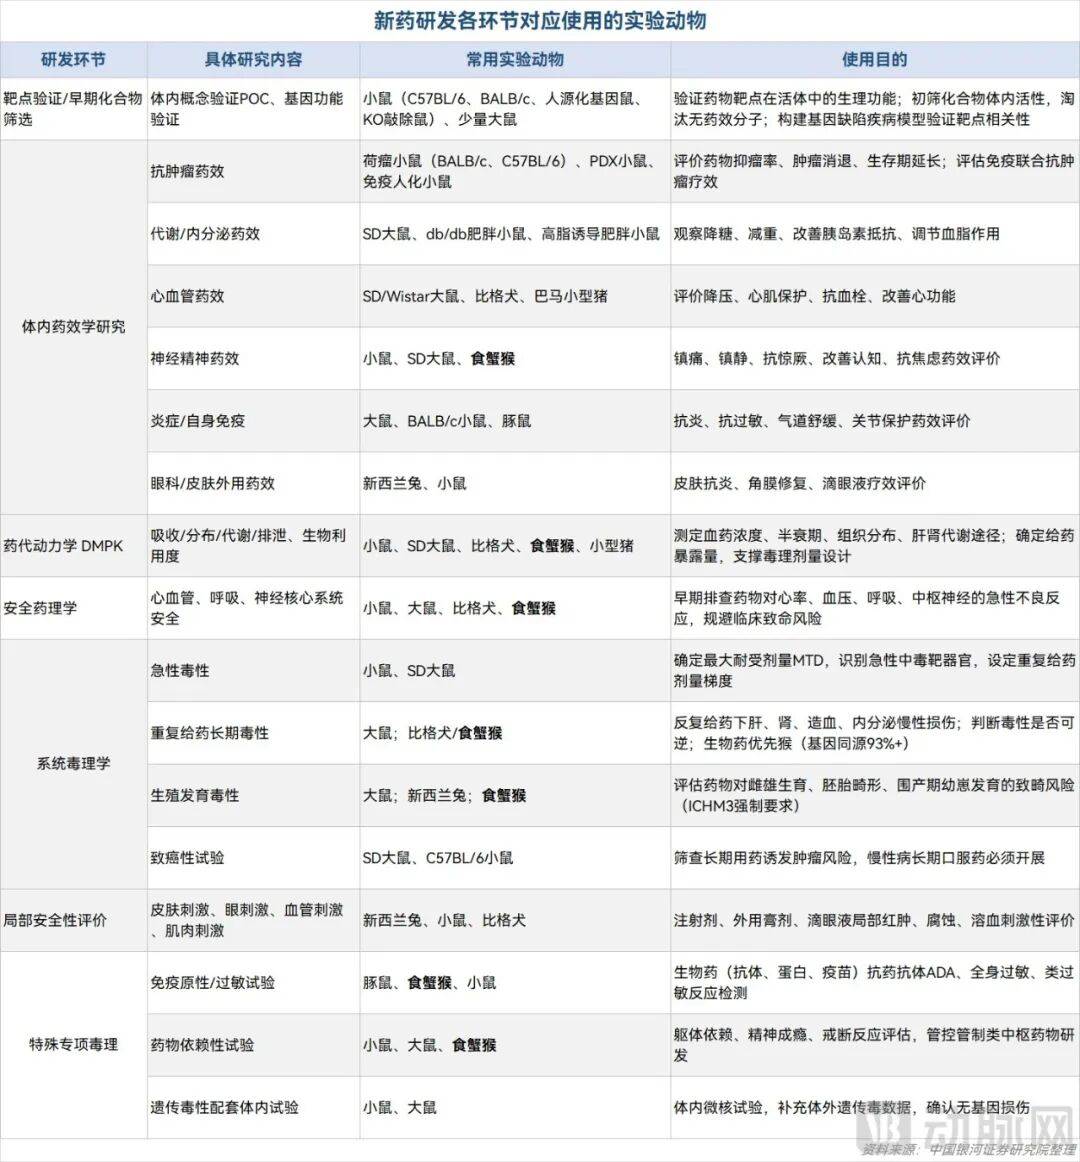
供給端,則卡在一個誰也無法快進的環節:猴子的生長周期。
銀河證券的研報數據顯示:食蟹猴平均4年才性成熟,妊娠期、哺乳期各佔半年,仔猴出生後通常還要養到2—3歲才能用於實驗。也就是說,從一只離乳幼猴(6月齡)算起,到它“生產”出可供實驗的下一代商品猴,需要6到7年之久。
更棘手的是種羣結構問題。繁育價值最高的年輕種猴主要依賴國外進口,而過去幾年行業種羣持續老化、新增產能有限。
於是,市場呈現出一種矛盾狀態:價格極高,成交極少,有價無市。
“現在是賣家市場,不是買家市場。”一位從業者的描述頗爲形象,“是買家拿着錢,滿世界找猴。”
是不是CRO囤貨導致的漲價?
那麼,這輪漲價是不是CRO“囤猴捂盤”造成的?
這並非空穴來風。市場上確實有一種觀點認爲:國內實驗猴的短缺,與頭部CRO前些年大規模收購猴場、導致猴源過度集中有關——當猴子被收進CRO自己的養殖場,市面上可自由流通的猴自然就少了。
從動作上看,“囤猴”確是行業明牌。實驗猴是CRO的核心戰略資產,在需求旺盛、供給衰退的雙重壓力下,收購養殖場成了鎖定上遊供給最直接的手段:藥明康德先後將廣州春盛、廣西防城港常春、海南靈長收入囊中;太倉昭衍收購雲南英茂和廣西瑋美;康龍化成拿下中科靈瑞(現更名安凱毅博)與肇慶創藥;江蘇鼎泰收購昆明亞靈。
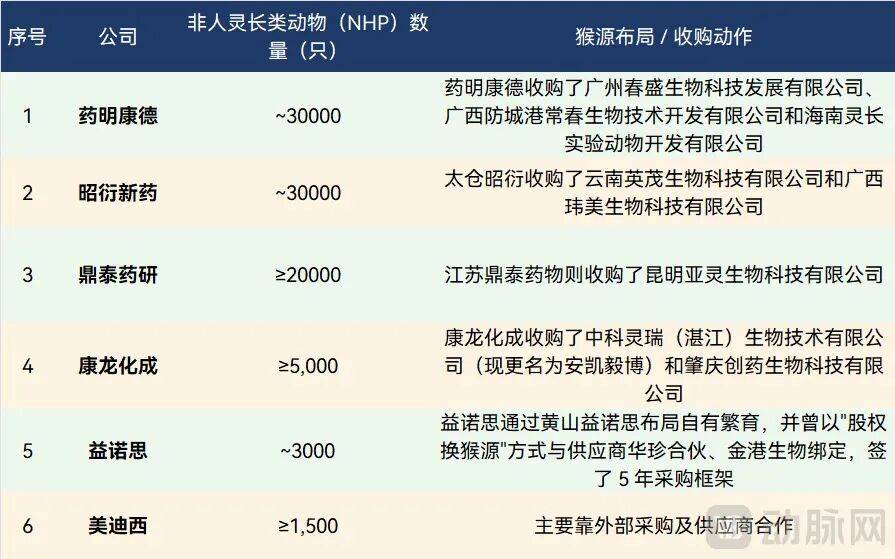
數據來源:鼎泰藥研招股書、益諾思招股書、公開資料
國內CRO密集收購猴場後,基本已掌握了國內超過三分之一的存欄實驗猴量。2024年末,國內實驗猴存欄約21.9萬至22萬只,當年新出生猴崽3.2萬只,實際可出欄供給僅約3萬只。而據動脈網統計,2025年國內CRO存欄的NHP約9萬只。
但在業內人士看來,“囤猴”與“壟斷抬價”是兩回事。理由有二:其一,國內實驗猴整體處於供不應求狀態,CRO囤的猴主要用於自家訂單消化,而非囤積居奇、待價而沽;其二,供給渠道是多元的,進口通道正在放開,任何一家企業都無法真正鎖死市場價格。漲價的根本原因,仍然是供需失衡。
進口實驗猴通道正在逐漸拓寬。根據河北省林業和草原局對河北省第十四屆人民代表大會第四次會議第1088號建議的答復,2023年以來,海關總署積極推動國外實驗猴準入輸華,已促成柬埔寨、老撾、越南等國的人工繁育猴獲得準入。
根據中國海關總署查詢數據,商品編碼 0106111000,2025年,國內從柬埔寨進口了9198只改良種用靈長目動物,從越南進口了1338只改良種用靈長目動物,進口渠道可有效補充國內試驗猴供給。
但進口渠道並非擰開水龍頭就有水。除了CITES配額(《瀕危野生動植物種國際貿易公約》對靈長類貿易的額度限制),實際進口規模還受制於兩大硬瓶頸:一是海外合規飼養場稀缺——實驗猴須滿足嚴格的實驗標準,找到達標的海外供應商並建立穩定合作,本身就是進口的前提;二是國內隔離場資源緊張——符合新建標準的隔離場數量有限,猴一入境就要排隊隔離,硬件卡住了通關的上限。
CRO囤猴客觀上收窄了可自由流通猴源、進口渠道中間商層層加價這些因素固然爲推高實驗猴價格發揮推波助瀾作用,但這兩類因素都不足以壟斷市場。真正決定實驗猴供應緊張的,是供需結構的深層矛盾:一方面,創新藥研發持續擴張帶來需求上升;另一方面,實驗猴繁育周期過長,供給難以快速響應,從而鎖死了供給上限。
這輪漲價行情還能持續多久?
對於市場最關心的價格頂點,業內人士的預測相對一致:本輪實驗猴價格已經逼近頂部,頂部區間可能在35萬至40萬元/只。實驗猴的供應緊缺或許會在未來兩到三年得到緩解。
支撐這一判斷的第一大邏輯在於,引入仔猴後再繁育需要兩到三年,這一波漲價國內猴場加大引入種猴,等這一波種猴成熟,未來市場會轉向買方市場。
動脈網也了解到,國內頭部CRO於2026年年初集中引進了一批年齡適合生育的種猴,按繁育周期推算,預計兩三年後該批次可帶來較大幅度的出欄量增長。與此同時,近幾年行業自繁實驗猴數量保持緩慢但穩定的爬坡。
第二大邏輯是隨着非人靈長類實驗動物進口政策放開,供給更加多元。海關總署數據顯示,柬埔寨和越南是國內實驗猴進口的兩大主要來源國,其中柬埔寨佔據主導地位,越南的進口量也在持續增加。
這兩個國家同樣是全球實驗猴的核心產地,因此國內買家面臨的並非區域性競爭,而是與全球巨頭“搶猴”——2026年1月,全球CRO龍頭查爾斯河實驗室(Charles River)宣布以5.1億美元收購柬埔寨一家非人靈長類供應商,正是這場資源爭奪戰的標志性事件。當巨頭選擇用並購直接鎖定上遊產能,渠道端的議價空間將被進一步擠壓。
面對擁擠的傳統渠道,國內CRO企業開始嘗試“繞道”,開拓印尼、老撾等猴源充足但進口通道尚不通暢的國家。這既是機會也是冒險:新渠道意味着更低的採購成本和更少的競爭者,但檢疫標準對接、出口國政策波動、運輸與隔離體系搭建,每一環都需要時間和資金投入。
相關閱讀
- 人類工程師對克勞德程式碼的警告解釋了為什麼技術中斷可能會變得更糟2026-11-22
- 原創 沒想到,APEC峰會結束僅1天,中國竟因三個“特產”在全球火出圈2026-11-21
- 原創 Anthropic上市造富:96%員工一夜成百萬富翁2026-11-20
- 優必選的美女帥哥們,想進家門再等等2026-11-20
- 原創 再苦一苦騰訊的股東們2026-11-20