你會爲 App 付費嗎?
在軟件開發的起點已經變成了一句話生成的當下,我們發送諸如像「幫我做一個記賬 App」的提示詞,Codex 或者其它 Agent 就會自動完成編碼、審查、測試、上線和發布等一系列流程。
原本那些因爲不會編程、找不到開發者而擱置的想法,如今有了被做出來的機會。
AI 編程工具降低了做應用的門檻,但也把一個老問題更早地擺到了「開發者」面前:做出來以後,誰會用?
a16z 最新一期數據周報,給「vibe coding 創業潮」潑了一盆冷水:應用供給翻了四倍,需求卻紋絲不動;獨角獸確實在變年輕,但獨立開發者的淘金夢,數據上一個都沒有兌現。
應用商店裏,App 確實多了,但用戶的下載、使用和付費,卻沒有跟上同樣的速度。
App-Slop 的時代
根據 MIT 與賓夕法尼亞大學研究者今年 5 月發表的研究論文《Writing Code vs. Shipping Code》,從 2025 年初到 2026 年 4 月,iOS 每月新發布的應用數量大約翻了一倍。
Chrome 擴展加速增長,Google Play 的新增應用也扭轉了此前持續多年的下降趨勢。
研究者將 2025 年 2 月標注爲「Agentic coding era」(智能體編程時代)的起點。從這個起點開始,三大平臺的月新增應用數量集體起飛:iOS 從每月約 4 萬個衝到 12 萬個,Android 和 Chrome 也分別翻倍至四倍,曲線在 2025 年初那個拐點之後幾乎是垂直的。
研究者接着觀察了這些新應用上線頭三個月的表現:它們獲得了多少下載,積累了多少評分,有沒有找到最初的一批用戶。
結果有些慘淡,新應用明顯增多,但每月新增應用在頭三個月獲得的總參與度卻持平或下降,連小規模受衆都沒能積累起來的應用,且佔比還在上升。
第二行的需求端顯示了同期 iOS 的評分總量、Android 和 Chrome 的下載總量,幾乎是一條平線,Chrome 甚至在持續下滑。
更能說明問題的是結構數據,按使用量來區分後,「零/低使用」新應用,即評分少於 10、下載不足 100 的佔比顯著上升,而展現出任何「逃逸速度」跡象,要跨越 10/100 這個門檻的應用佔比大幅下挫。
研究員特意檢驗過一種可能性,就是會不會總量沒變、只是份額在內部重新分配、誕生了新贏家?答案是否定的。不是蛋糕沒變、贏家通喫,而是壓根沒有產生新贏家。
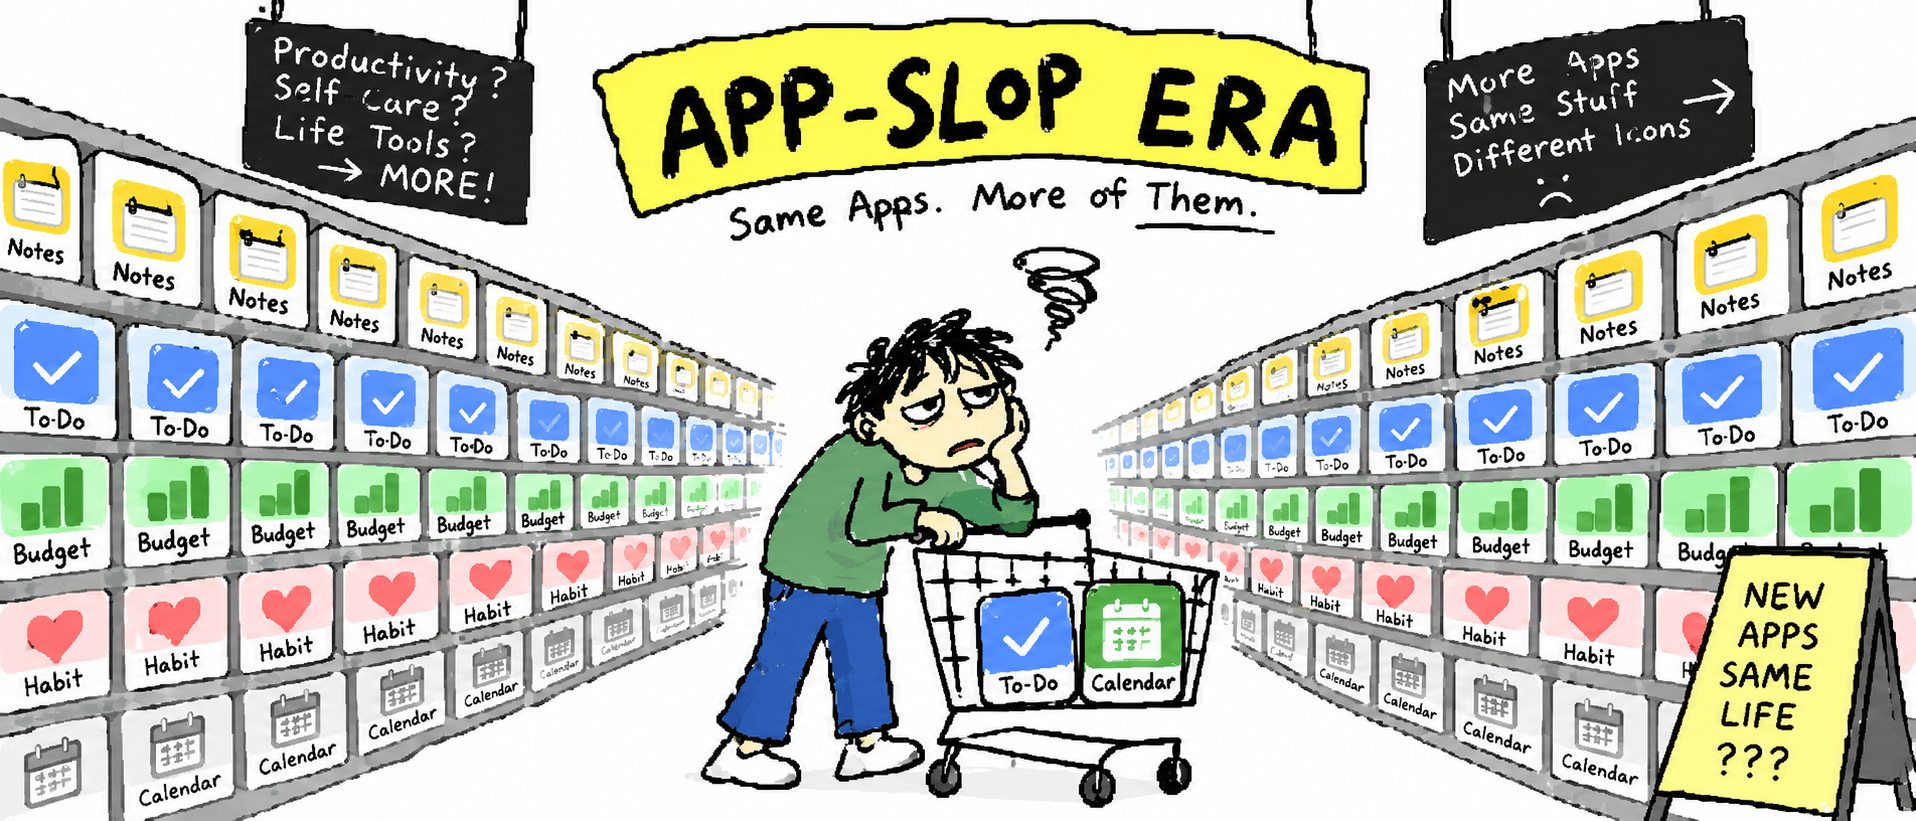
Sternstein 給這個現象起了個名字叫 App-Slop,AI 時代的應用泔水。這讓人想起內容農場時代的「AI Slop」,只是這次被淹沒的是應用商店。
Sensor Tower 的數據從商業側面印證了這一判斷:以 2024 年 12 月爲基準 100,到 2026 年 8 月,美國應用總收入指數僅爲 102.0,總使用時長指數爲 107.0。
一年半時間,收入 +2%,時長 +7%;更多軟件被發布出來,卻沒有帶來相應規模的新使用需求。應用經濟的蛋糕,沒有因爲 AI 而變大。
唯一的贏家,是 AI 自己
不過,「AI 沒有帶動應用經濟」這句話需要加一個限定詞:AI 應用本身,活得好得很。
分品類的散點圖顯示,Productivity(效率)是美國市場唯一一個收入和使用時長同時高速增長的品類。
效率類應用收入增長約 100%,時長增長約 55%,而驅動它的正是 ChatGPT、Claude、Gemini 和 Grok。另一個小但亮眼的品類是開發者工具,而體量最大的遊戲品類,收入還在負增長。
從使用方式看,通用 AI 助手都有類似的優勢,即不同任務可以留在同一個入口裏完成。修改郵件、整理資料、討論旅行安排,都能成爲用戶再次打開它的理由。
相比之下,一款只解決單個問題的新應用,需要更明確地證明自己的價值。尤其當它的主要功能也能在現有 AI 助手裏完成時,開發者還得回答,多安裝這一個 App,能讓事情方便多少。
圖|ChatGPT 出來後,類似 Grammarly 這樣的工具也受到了明顯衝擊,專用的 AI 抵不過一個通用的 AI
用戶願意爲 AI 能力付費,不會因此對每個用 AI 做出來的 App 都感興趣。
這也是「App 大爆炸」容易讓人誤判的地方。即便現在效率類別是熱門,但我們用 AI Vibe Coding 了一個效率類的應用,想要讓它賺錢,幾乎同樣是困難。
這種 AI 編程開發工具的熱鬧,與開發成果的受歡迎程度,中間還隔着一大段工作。
只看軟件開發內部,AI 帶來的加速也沒有完整地傳遞到交付結果上。
這項研究還結合了超過 10 萬名開發者的 GitHub 活動與 AI 工具使用數據,研究者估計,累計採用不同代際的 AI 編程工具後,代碼提交活動增加約 180%,最終發布的軟件版本數量增加約 30%。
假設你用 AI 做了一款記賬 App,收入、支出、分類、月度圖表都齊了,演示起來也很完整。但接下來你就要決定,它到底服務什麼人。
圖|大多數獨立開發者的第一個項目都是記賬、筆記和 todo list
一個想控制外賣開銷的大學生,和一個需要管理共同支出的家庭,對記賬工具的要求就很不一樣。前者可能最在意錄入夠不夠快,後者則需要多人共同使用、區分支出歸屬。
這些選擇會直接影響產品設計,不斷添加功能,未必能讓某一類用戶用得更順手。
商業化又會帶來另一組具體問題,靠什麼讓潛在用戶知道這款應用?如果需要購買廣告,獲得一個付費用戶要花多少錢?假如產品持續調用模型,訂閱收入能否覆蓋運行和服務成本?
讓用戶每個月付錢,還需要一個理由
如果說大家對 AI 生成的應用付費意願不高,但即便是觀察爲 AI 能力付費的人,結果同樣不是很樂觀。這些在消費端的 AI 付費,也遠沒有普及到每個人。
按照 a16z 引用的 Consumer Edge 數據,截至 2026 年第一季度,美國消費者個人付費購買 AI 服務的比例約爲 3%。
18–24 歲人羣中付費購買 AI 服務的比例約爲 5.9%,25–34 歲約 5%,而 65 歲以上人羣只有 1.4%。
年輕人以四倍於長輩的速度在爲 AI 付費,所以盡管「我們還處在 AI 非常早期的階段」已經是陳詞濫調,但數據確實支持它。
把討論進一步推到「AI 什麼時候體現在 GDP 裏」這個宏大問題,他的回答是:等這些 App 變得足夠好再說。
Consumer Edge 的數據也顯示,過去一年,爲至少一項 AI 服務付費的持卡人比例大約翻了一倍,直接付費的人羣仍然有限,但至少是在慢慢增長。
這份報告還分析了創業公司的現狀,一邊是新晉獨角獸越來越年輕,中位年齡已經降到了 4 年,一邊是老家夥更老,這其中的中間層正在消失。
收入上,a16z 引用的 SVB 數據顯示,自 2022 年初以來,其跟蹤的多個科技行業,收入增長率中位數從約 40%—70%,降至約 15%—30%;與此同時,虧損明顯收窄。
這些公司放慢了擴張,把更多精力放在改善利潤和延長現金使用時間上。那些近期完成融資的企業,仍然保留着較高增長、較大虧損的特徵。
盡管資本市場依然願意爲增長提供資金,只是不同公司的融資處境差別很大。
SVB 根據上半年進度估算,2026 年全年,獲得風險投資支持的美國公司中,約有 2345 家可能失敗或倒閉。在其統計的 2026 年失敗企業中,超過三分之一成立於 2019—2021 年的零利率時期。
這組數據看起來離一個獨立開發者很遠,但它其實回答了文章開頭那個最簡單的問題。
當任何人都能在幾個小時甚至幾分鍾裏做出一個 App,「把東西做出來」本身,已經越來越難成爲一門生意。
AI 編程真正改變的,是軟件世界的供給曲線。過去一個很小的需求,因爲開發成本太高,可能根本沒人願意做;現在它們都可以被迅速做成產品。應用商店因此會越來越擁擠,軟件也可能像今天的網頁、圖片和視頻一樣,被大量、快速地生成出來。
但我們一天依然只有 24 個小時,用戶不會因爲 App 數量翻了四倍,就多下載四倍的軟件;也不會因爲開發者用一句話完成了過去一個月的工作,就願意多付四倍的錢。
圖|2026 年蘋果設計獎獲獎者
所以,Vibe Coding 真正有價值的地方,是在降低「驗證一個想法」的成本,而不是「做成一門生意」的成本。我們可以先做一個 MVP(minimum viable product,產品最簡版本),給真實用戶試,用數據判斷這個需求到底存不存在,再決定要不要繼續投入。
這和大模型行業正在發生的事情其實很像,所謂的 Tokenmaxxing,更多 Token,更多調用量,並不會自動轉化成更多收入;同樣,更多代碼、更多 App,也不會自動創造更多需求。
甚至對獨立開發者來說,情況可能比以前更殘酷。越來越多的獨立開發者本身成了 AI 應用的用戶,以前的付費用戶也變成了獨立開發者,但獨立開發者利用 AI 開發的應用,卻沒有了新的付費用戶。
AI 壓低了這個市場的進入門檻,同時也壓低了許多簡單軟件本身的價值。
相關閱讀
- 原創 比亞迪的天,變了2026-09-22
- 智譜,被上了一課2026-09-22
- 從谷歌到位元組,每個大廠,終將擁有一家藥廠2026-09-22
- 五年繳稅約536億!黃仁勳:我不怕繳稅 只怕窮2026-09-22
- AI 正在製造 App 過剩時代2026-09-22