封面新聞記者 姚瑞鵬
5年累計蒸發超2100億美元、跌幅超80%,2026年至今再跌超45%。10月1日,耐克2027財年一季報出爐,總營收112億美元、同比下滑4%,大中華區營收11.8億美元、按固定匯率下滑26%,已連續九個季度負增長。一邊是年輕人對大牌的“祛魅”,一邊是運動消費場景的碎片化,耐克如何找回已轉身的消費者。
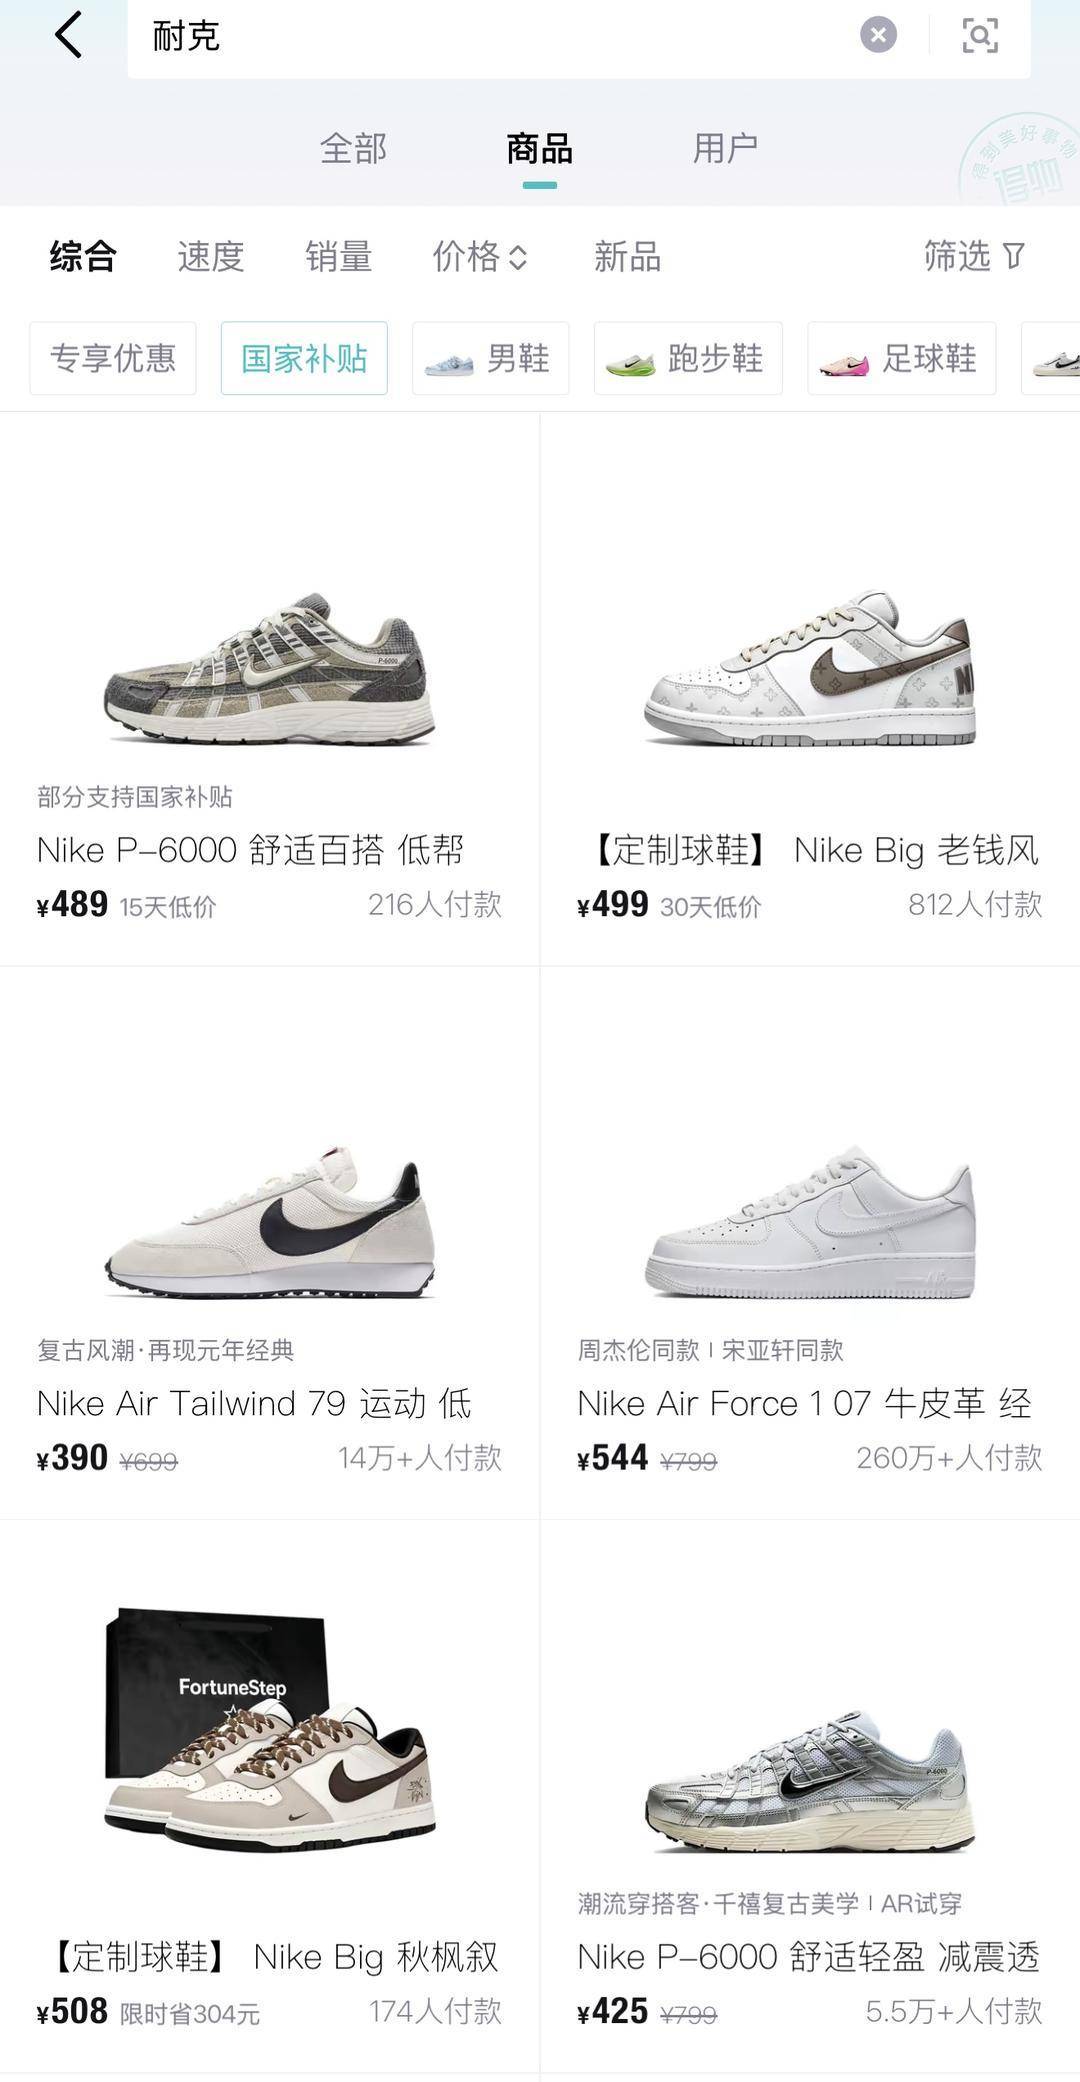
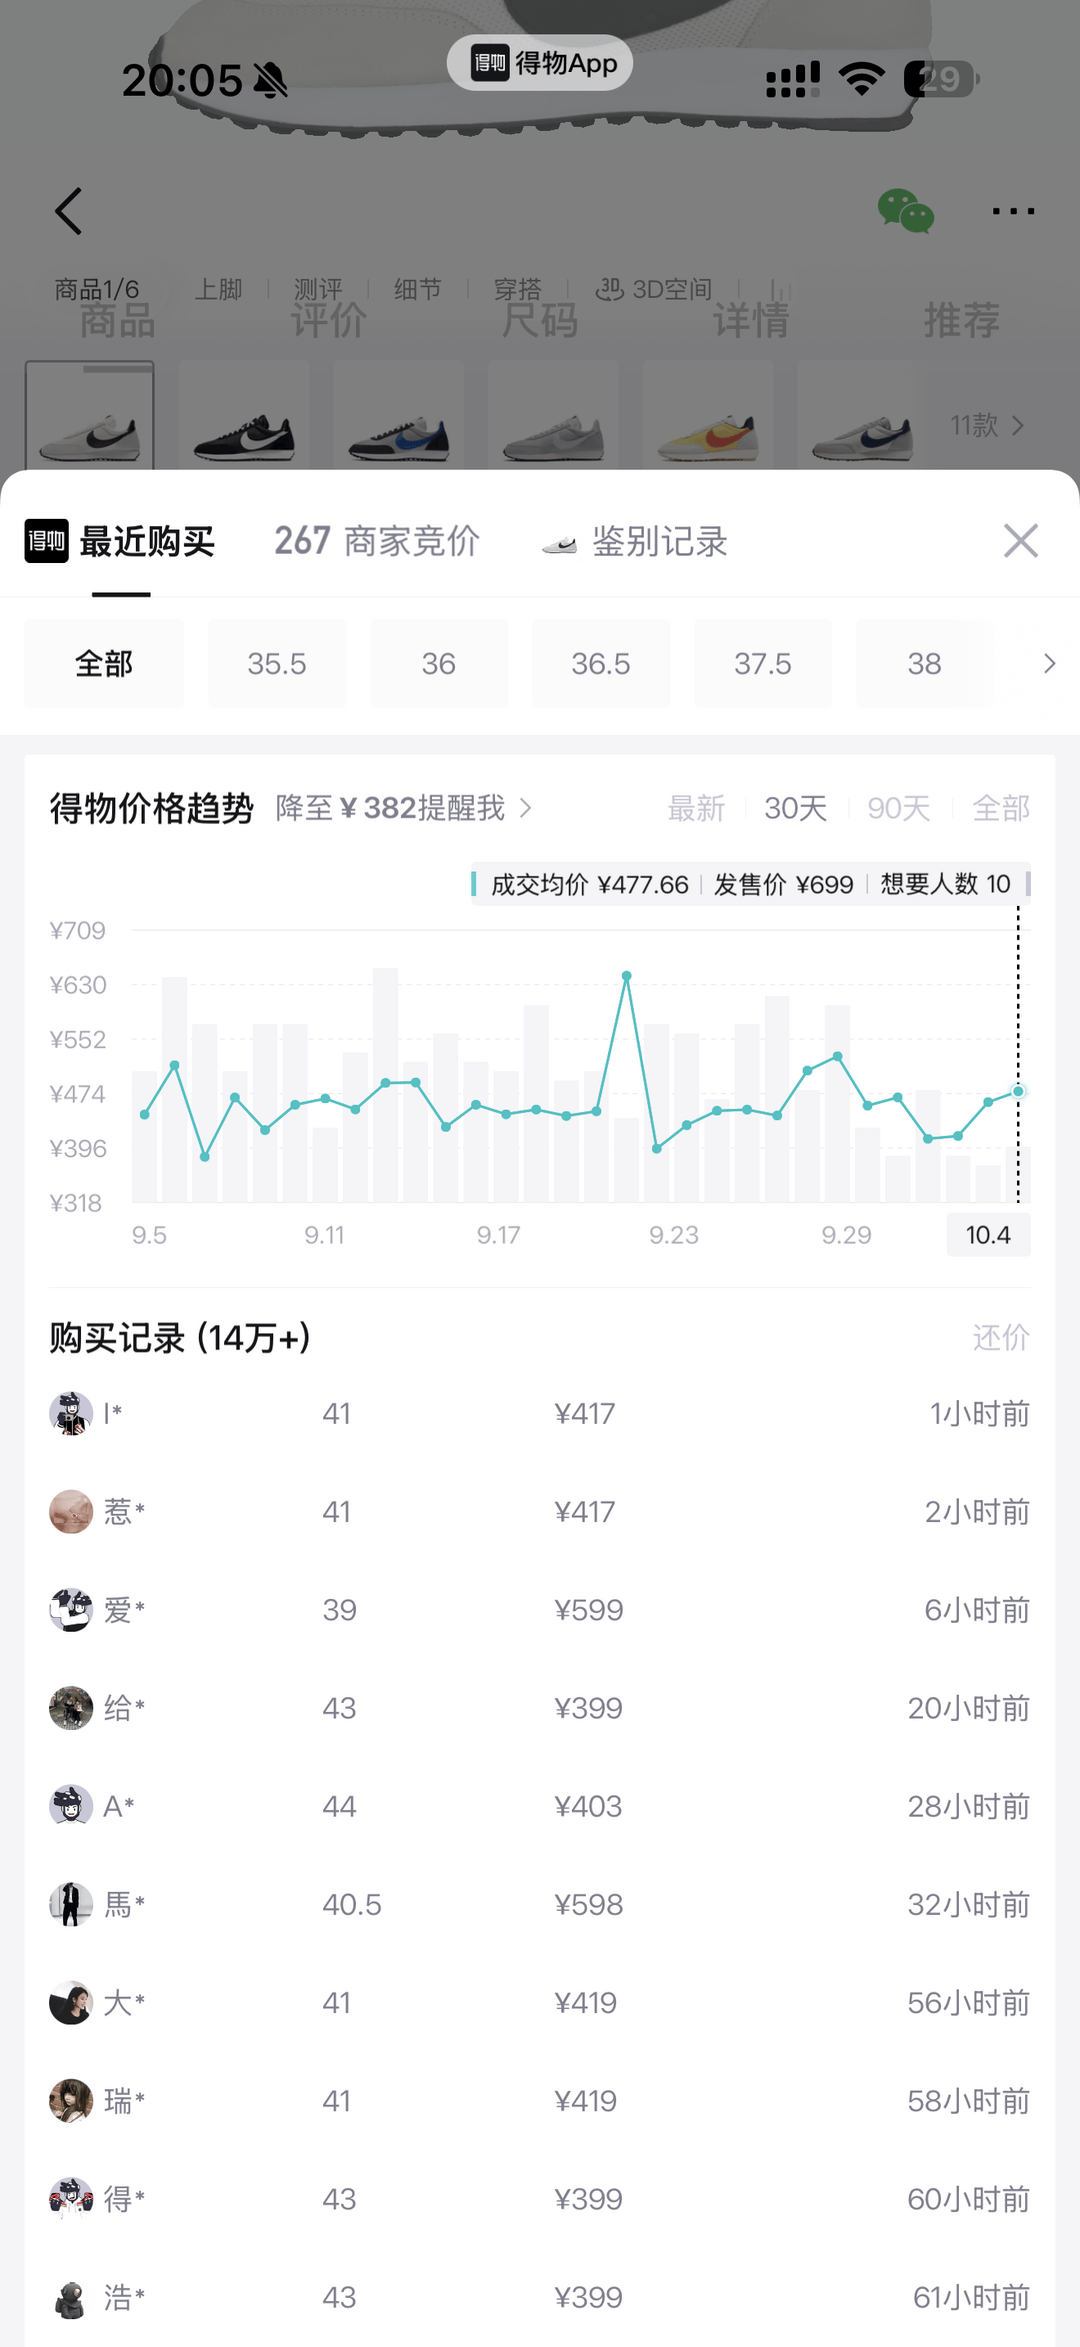
(某電商平臺上的耐克商品,價格波動較大)
從“大牌崇拜”到“穿起來舒服”
年輕人爲何轉身?
過去,一雙限量鞋“排通宵都搶不到、轉手能翻幾倍”,是很多人對耐克的最初記憶。而如今,年輕消費者還認爲耐克是大牌嗎?記者發現,答案已經悄悄改了方向:沒人否認耐克“還是牌子”,但越來越多的人補了一句“可我已經不想爲它多花錢了”。當耐克身份符號失效,即便耐克交出全球營收第一的成績單,2026財年全年464億美元,也擋不住它大牌“成色”在流失。
一名有近十年收藏史、家中囤有上百雙AJ的球鞋愛好者印證了這種心態:“鞋圈羣現在一天也彈不出一條消息,耐克大促常打折,新款上架沒多久就進奧萊,收藏價值早就大不如前,我現在轉而收藏國產品牌的聯名款了。”記者在多個社交平臺也了解到,新一代消費者的選擇標準,已從“體面和潮流”轉向“舒服和日常”,不再爲一個logo掏溢價;隨機比價更發現,同一雙耐克鞋在官方旗艦店與經銷商之間價差往往以百元計,部分經典款在授權網店裏甚至逼近官方定價的五折——價格體系的失控,進一步透支了品牌在核心用戶心中的分量。
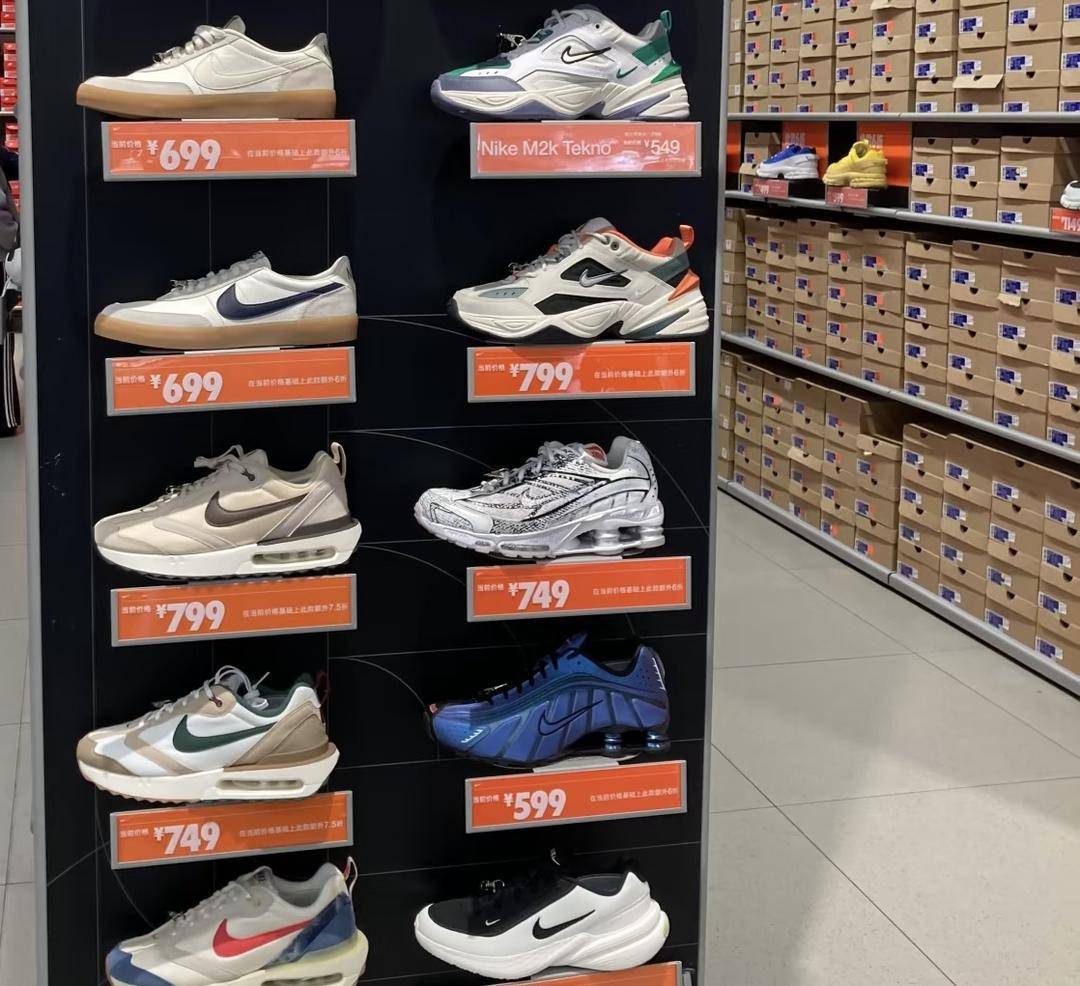
(成都奧萊的耐克折扣店裏,這樣的折扣標籤隨處可見。)
而更根本的,是產品與敘事雙雙掉隊,近年來耐克重心明顯偏向復刻老款和限量發售,對大衆跑鞋、籃球鞋基本盤的迭代投入在收窄,國產跑鞋卻在碳板、超臨界發泡等核心技術上早已追平。正如一位受訪專家所言:“品牌故事講得再好,也換不來一雙真正合腳的鞋。”
運動消費場景碎片化
耐克正在失去每一個主場?
如今消費者的轉身,又放大了市場結構的變化。運動消費正在急速裂變:跑步圈喜歡HOKA、昂跑,喜歡徒步的人更多選擇薩洛蒙、始祖鳥,瑜伽已經和Lululemon畫上等號,亞瑟士和新百倫有自己的固定人羣,馬拉松賽道則被安踏、李寧、特步等國貨牢牢佔據。每一塊細分市場都長出了自己的“主場冠軍”,昂跑亞太區營收同比大增96.5%,HOKA在專業跑者中快速滲透。而耐克仍試圖用一個品牌精神通喫所有運動,結果是在每個主場都成了“客場作戰”。
數據印證了這場“主場流失”,據各公司財報,2025年安踏集團營收802.19億元、同比增長13.3%,連續四年位居中國市場第一,市佔率約21.8%;安踏、李寧、特步、361度四大國產品牌2025年營收總和達1351.14億元;2026年上半年,安踏營收435.1億元,規模超過李寧、特步、361度三家之和。每一塊被瓜分的場景背後,都可能是一羣之前深度認可耐克的消費者。
耐克也嘗試自救,第一刀揮向渠道:自2027年1月1日起全面終止滔搏、寶勝兩大經銷商在中國內地的線上平臺銷售,把線上收歸自營,試圖重建價格體系、重掌定價權。但多名受訪專家認爲,在消費祛魅和場景碎片化的雙重背景下,渠道收權只能止血,治不了根本——耐克真正的危機不是“賣便宜了”,而是“沒人願意追了”。
一名渠道商坦言,授權到期前的這半年,沒人敢爲一個即將失去授權的貨盤壓庫存,消費者也在等“最後一波折扣”,“折扣和現金流會很難看”。行業普遍判斷,耐克眼下收入下行的壓力短期難以逆轉,真正回到增長軌道,最早也要等到2028財年。
相關閱讀
- 中網32連勝,德約科維奇創公開賽時代又一紀錄2026-10-05
- 賡續長征精神 奮進復興征程2026-10-05