斑馬消費 陳曉京
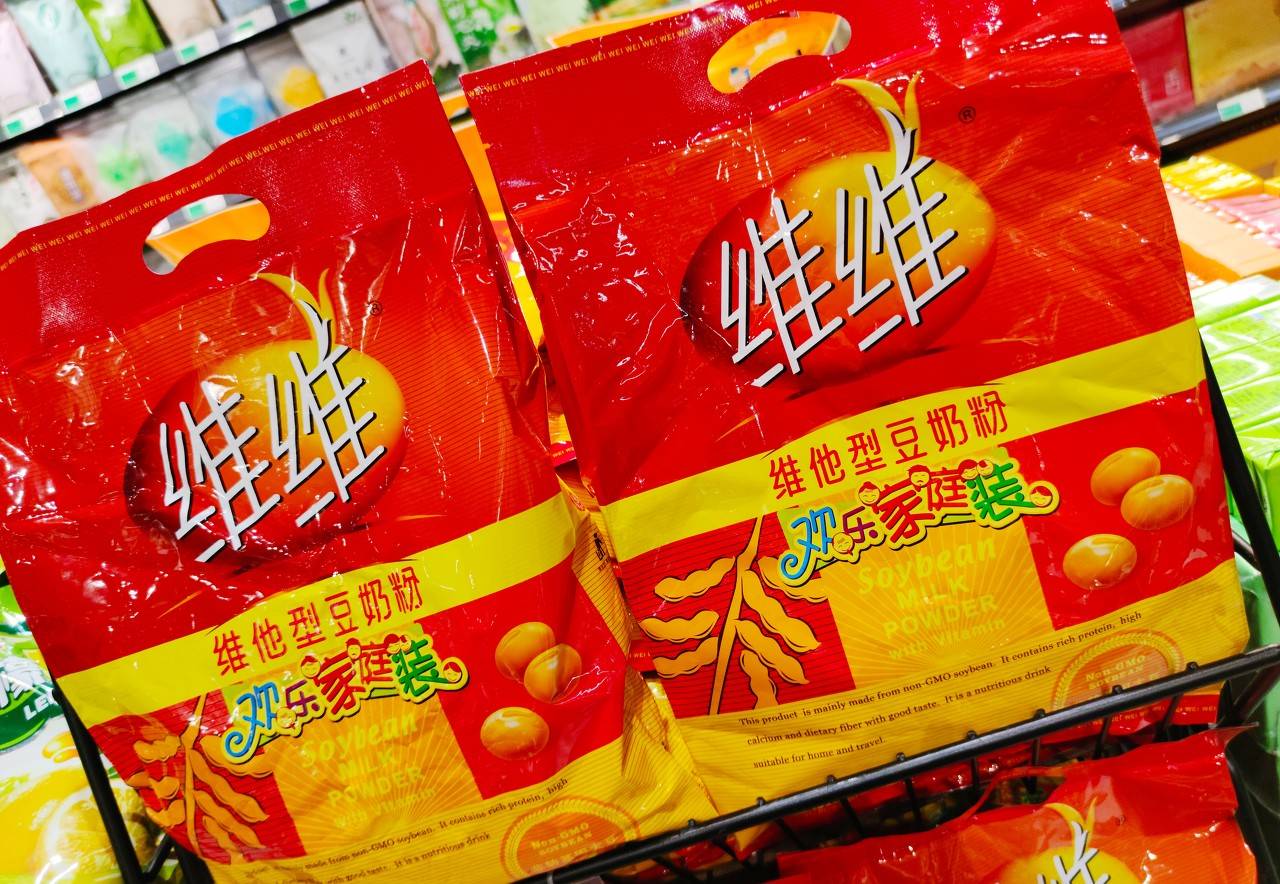
維維股份新一屆董事會換屆落地,標志着由徐州國資主導下的上市公司治理,正式邁入全新階段。
不過,在本次核心高管聘任中,總經理崗位暫時空缺,引發業內外高度關注。
從公開信息來看,公司選聘總經理人選存在兩條路徑,既有從外部引進成熟職業經理人的意願,也有從內部骨幹中選拔任用的可能。總經理作爲戰略落地的核心執行人,公司對這一職位的遴選高度審慎。
作爲國內豆奶粉賽道龍頭,歷經風險出清、業務收縮和戰略重新定位後,維維股份究竟需要一位什麼樣的總經理?
人選至少具備快消實戰功底、深諳品牌塑造和渠道運營,既能統攬全盤,也能下沉一線;既能把握短期經營業績底線,也能布局中長期產品結構轉型。同時,還得熟悉國資體系下的治理邊界,能夠在市場化經營與國資風控之間找到平衡。
現階段,總經理相關職權暫由常務副總代爲行使。市場普遍預期,新任總經理選聘的過渡期應該不會持續太久。
經營一把手缺位
日前,“豆奶粉大王”維維股份(600300.SH)完成董事會換屆,徐州國資代表張強當選第十屆董事長。同時,新一屆核心高管團隊大多就位,唯獨總經理一職空缺。
爲保障經營平穩過渡,董事會授權常務副總唐士軍暫時代行總經理職責,直至新任總經理到崗。
唐士軍系維維內部資深骨幹,早年從徐州豆奶粉廠技術員起步,歷任生產基地負責人、大區總經理、子公司董事長,熟悉豆奶粉主業、渠道及生產全鏈條,能夠保障過渡期內生產、銷售不斷檔。
這一過渡性安排,既體現董事會對內部老員工的信任,也凸顯國資股東對經營一把手人選的高度重視。
歷經多年風險出清、剝離非主業資產,公司搭建好固體飲料和糧食雙主業戰略。站在當前的戰略拐點,國資方面對經營負責人的遴選更加審慎。
結合行業現狀與經營基本面,當下維維股份亟需一位懂營銷、懂渠道和懂市場的資深快消操盤手。上一任總經理趙惠卿,同樣是維維元老,職業生涯完整經歷公司從民企時代到國資控股的全過程。
2021年徐州國資入主後,趙惠卿的核心任務便是配合控股股東推進資產清理,剝離非核心低效資產,將資源收攏至豆奶粉固體衝調飲料和糧油業務兩大板塊。
在其任期內,公司守住了豆奶粉賽道龍頭地位,穩住經營基本盤,但豆奶粉主業增長壓力持續顯現,銷量下行趨勢明顯。
2022年至2025年,固體衝調飲料業務(核心產品爲豆奶粉)銷量分別爲10.01萬噸、10.34萬噸、9.87萬噸、9.31萬噸;該業務收入長期卡在18億元至20億元區間,增長乏力。
受豆奶粉主業走弱和糧油貿易業務收縮的影響,公司整體營收由2022年42.22億元降至2025年的33.49億元。
戰略換擋
5年前,徐州國資旗下新盛集團成爲維維股份控股股東。彼時,上市公司歷史遺留風險重重,內控體系亟待重建。
隨後數年間,公司逐項化解多個內控隱患,同時分批剝離虧損的多元化資產。先後轉讓貴州醇、枝江酒業等白酒資產,徹底實現“戒酒”,業務重心逐步回歸豆奶粉主業,同時保留糧油貿易業務,確立兩大業務框架。
但維維股份面臨的市場是,固體衝泡類賽道持續承壓,即飲產品快速替代傳統衝調產品,常溫奶、低溫奶供給全面普及,消費者可選品類越來越豐富,豆奶粉對年輕一代消費者的吸引力快速下跌。
2025年,公司重新明確以豆奶粉爲戰略核心,通過大單品引領、全品類覆蓋戰略,鞏固中老年及家庭消費場景。但該思路仍是圍繞豆奶粉、豆漿粉產品挖掘存量場景,未能跳出傳統業務的發展框架。
去年,公司固體飲料業務板塊實現營業收入18.03億元,同比下降5.55%。同年,固態衝調飲料銷量同比下降5.62%。
主業增長乏力,銷量持續承壓,在產品年輕化等方面也投入保守,缺乏第二增長曲線;糧油業務依託糧食安全戰略具備穩定基礎,但板塊盈利能力偏弱。
隨着歷史包袱清理基本收官,公司戰略重心轉向主業提質,圍繞兩大業務重新鋪排。
一是啓動向新食養、代餐和功能化植物基產品升級,投建植物基智造工廠,由傳統豆奶粉企業向大豆植物基營養解決方案商轉型,針對中老年、中青年女性、Z世代分層搭建產品矩陣,開發並推出冷泡、便攜等創新產品;
二是深耕糧食收儲、倉儲、加工和品牌面粉業務,打造現金流穩定的防御性底盤。
在國資股東加持下,固體飲料板塊產能落地難度不大,但業務能否真正破局,關鍵在於市場化操盤能力,市場寄望於外部職業經理人帶來經營變革。
相關閱讀
- 據報道,美國證券交易委員會 (SEC) 正在對其會計進行調查,英偉達 (Nvidia) 股價暴跌 2.7 兆美元2026-11-22
- 原創 河北三兄弟,200塊起家,幹成了全球第一2026-11-21
- 全球算力進入“後黃仁勳時代”2026-11-21
- 今日股市:道瓊指數、標準普爾 500 指數、納斯達克指數下跌,因 Anthropic IPO 未能緩解人工智慧擔憂2026-11-21
- Anthropic上市了,大模型泡沫也不遠了2026-11-20