記者 陳月芹
9月15日,小紅書第一次將社區、商業化、安全治理全鏈條的團隊推向臺前,向證監會、上交所等監管部門以及多家持牌券商,展示近兩年平臺規範金融營銷行爲、治理金融黑灰產的階段性成果。
隨着月活用戶規模突破4億,小紅書不再只是一個生活方式社區。小紅書社區商業財經內容運營負責人和安介紹,近兩年,小紅書金融日活躍用戶(DAU)增長了65%,金融相關搜索次數增長了314%。
據介紹,關心金融理財、財經領域的小紅書用戶有三個特點:一是以高線城市爲主,一二線城市用戶佔比達60%以上;二是年輕化,40歲以下人羣佔比達70%以上;三是這類用戶常帶着具體的問題來搜索。75%的金融月活用戶會在小紅書搜索金融相關問題,且53.5%的金融搜索詞是超過8個字的長尾詞,例如“百萬醫療險買哪個好”“住房公積金管理條例修改”“黃金突破4400美元”“靈活就業社保怎麼交”等。i
金融領域用戶活躍度提高,黑灰產在社交平臺上違規引流、薦股等行爲也引起監管部門的重視。今年4月,央行、工信部等八部門聯合印發《金融產品網絡營銷管理辦法》,自2026年9月30日起施行。
小紅書對照監管要求自查,更新了社區規則。“如果規則太嚴,創作者和機構抱怨正常科普發不出來;但如果出現漏放,又會有違規導流和黑灰產問題。”小紅書金融合規負責人慧琳指出,良好的生態需要各方共建,這是小紅書決定將規則透明化,並發布首份《社區金融生態公約》的背景。
小紅書在金融治理領域面臨的集中風險包括:非法薦股、境外違規證券展業、非法借貸,以及外匯、虛擬幣等高槓杆交易。
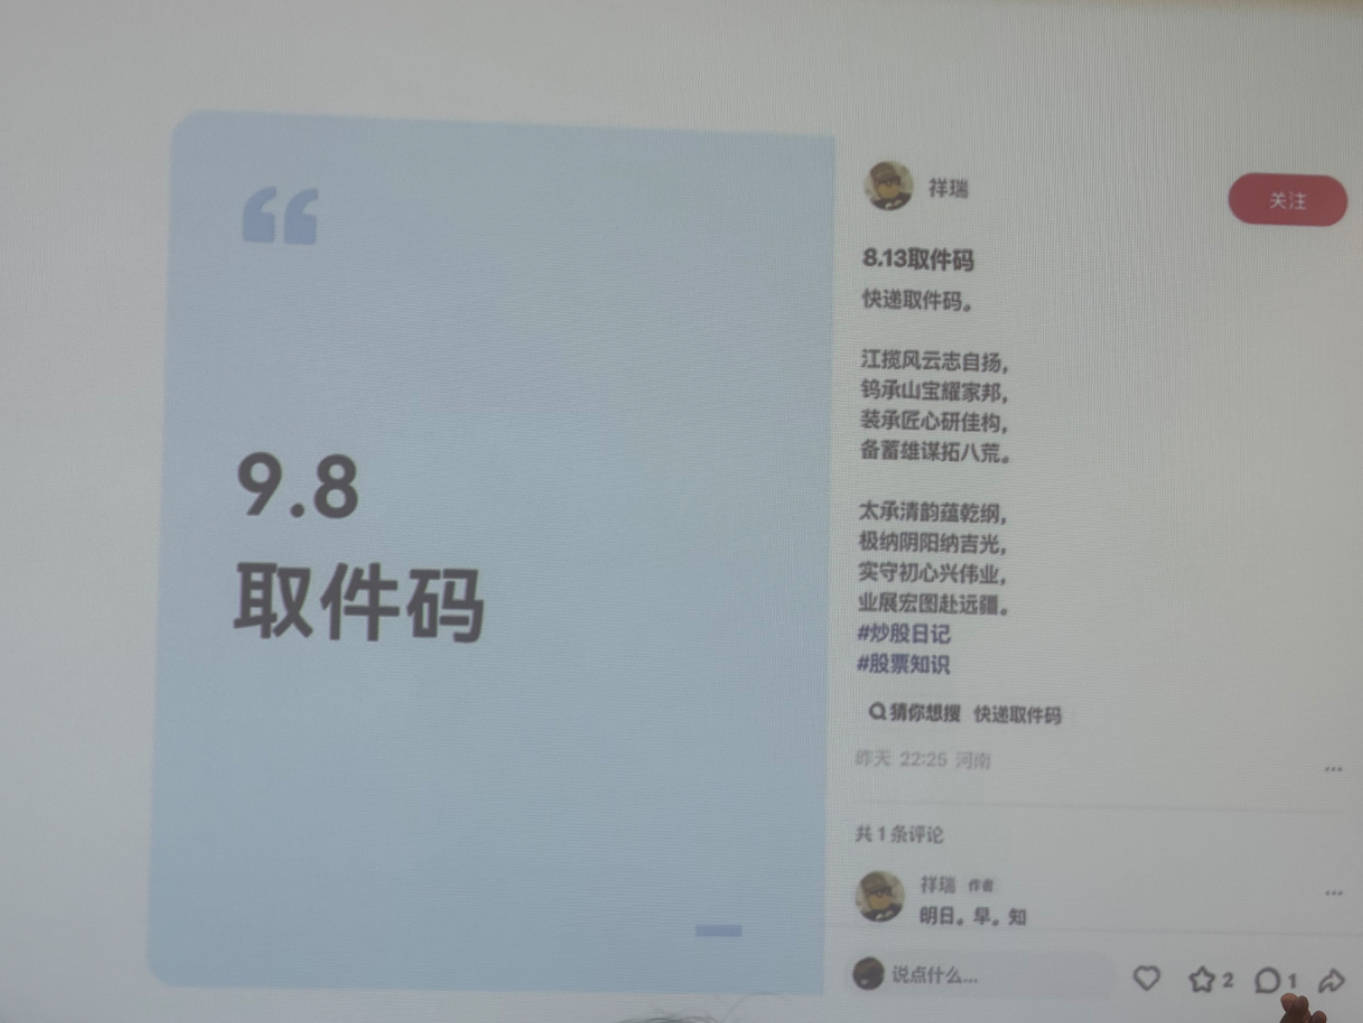
小紅書治理團隊也和非法薦股等違規用戶持續較量。早期,違規者直接在筆記裏曬出收益圖,配上“喫肉”“連板”“買入後連漲”等關鍵詞,引導用戶私聊並導流到站外。在被平臺發現並嚴厲處置後,這類用戶不斷升級話術,規避平臺審核機制,例如將薦股信息僞裝成“快遞取件碼”“圖書館找座位”“地鐵站攻略”等生活場景,在一串數字組合中暗藏當日推薦的股票代碼。還有用戶用藏頭詩薦股,或僞裝成普通用戶,發布“炒股日常”來騙取系統流量,隨後將用戶導流到站外。
除了話術上的僞裝,黑灰產在金融營銷資質的造假上還形成了高度組織化的“一條龍”服務。在專業號的認證環節,黑灰產通過金融機構內部員工獲取真實的執照截圖,或通過注冊空殼公司、股權轉讓,倒賣稀缺的牌照資源。
小紅書金融專業號治理負責人咔咔提到,其核心KPI(關鍵績效指標)主要有兩點:不讓不該拿到身份的人拿到身份,不讓拿到身份的人做不該做的事。
咔咔透露,人臉識別技術也存在被黑灰產攻破的漏洞。部分黑產用AI換臉技術,如代替法人張嘴、眨眼,試圖突破系統活體檢測環節。在提交營業執照審核時,他們還會套用同一套模板,篡改執照文本、公章位置或二維碼。
小紅書的治理主要分三步:發現風險、內容識別、分級處置。在發現風險上,除了人工和輿情感知,治理團隊還會僞裝成普通用戶去測試,看不法分子會不會主動接觸。不過黑灰產技術不斷升級,傳統的關鍵詞攔截與人工審核已經難以完整識別風險。
“我們在應對用戶的隱蔽違規行爲時,引入了AI大模型進行綜合判斷。”小紅書社區金融內容治理負責人漢森介紹,基於大模型的跨場景理解能力,系統可以結合筆記、評論、私信等多個維度來還原用戶的真實意圖。
例如,黑產用藏頭詩薦股,傳統系統很難識別,但大模型結合該用戶在評論區的引流行爲,就能精準判定違規;對於成百上千賬號互相配合、用小號在評論區當“託兒”的黑灰產團夥,治理團隊會通過WiFi、IP、羣聊、賬號關系以及行爲相似度進行識別,批量打擊。
近半年,小紅書處置了15.7萬個違規賬號、超101萬篇違規筆記和超過477萬條評論。
《社區金融生態公約》分爲金融內容管理規範、金融營銷內容管理規範和違規處置三部分。其中,在內容規範上,小紅書對誤導性信息做了嚴格限制,例如低門檻、秒到賬、保本保息等絕對化用語;在營銷主體資質上,沒有金融牌照的機構被嚴禁準入;金融從業人員必須上傳有效資質和近一個月內的在職證明才能開展金融營銷。用戶發布非法薦股等非法金融活動,首次禁言,再犯直接封號。
